[監査]

◯公表


監査公表第464号
 地方自治法第199条第2項の規定による監査を実施し,同条第9項の規定により監査の結果に関する報告を決定しましたので,同項の規定により,次のとおり公表します。
  平成14年6月17日
京都市監査委員 高橋 泰一朗
同      宮本 徹
同     下薗 俊喜
同      奥谷 晟


平成13年度行政監査結果公表
 監査の種類 行政監査
 監査のテーマ 庁内イントラネットの活用状況について
 監査の対象 市長の事務部局(京都市事務分掌規則第1条に規定する局,会計室,区役所及び区役所支所)並びに消防局,市会事務局,教育委員会事務局,選挙管理委員会事務局,監査事務局及び人事委員会事務局
 監査の対象期間 平成7年4月から平成14年3月まで
 監査の実施期間 平成13年9月から平成14年5月まで
 監査の内容
第1 監査の目的,範囲等
1 監査の目的
 京都市においては,平成7年度から庁内イントラネット(京都市の各組織を結ぶネットワーク)の整備及び運用が開始され,平成9年度には「高度情報化推進のための京都市行動計画〜情報新世紀・京都 21〜」(以下「行動計画」という。)を策定して,市役所自らの高度情報化と行政サービスの高度化を図るための基盤として本格的に整備に取り組んできた。平成13年度末の時点では,本庁,区役所を初め,京都市事業所の長等専決規程別表第1に掲げる第1類の事業所(以下「第1類の事業所」という。)及び同規程別表第1に掲げる第2類の事業所(以下「第2類の事業所」という。)についてもおおむね整備が完了しており,これに接続するイントラネットパソコンは1,560台が配備されている。
 これまで進められてきた庁内イントラネットの整備及び運用には多大な経費を要しており,情報の共有や発信,各種業務の効率化等のため効果的に利用されていることが求められるとともに,庁内イントラネットを活用して行政業務情報化を推進していくためには職員の情報リテラシー(基本的能力及び素養)の向上は不可欠であることから,行動計画に基づく取組を中心に監査を実施した。
2 監査の範囲
 京都市の庁内イントラネットについては,平成13年度末までに基幹部分の整備が完了しており,これに接続する1,560台のイントラネットパソコンが配備されている。そこで,これまでに整備がなされた庁内イントラネットやイントラネットパソコンの利用状況及び職員の情報リテラシーの向上に関する取組を対象とした。
3 監査の着眼点
 配備されたイントラネットパソコンが情報の共有や発信,各種業務の効率化等のため効果的に利用されているか,また,職員の情報リテラシーの向上に対する取組が十分に行われているかということを着眼点とした。
4 監査の方法
 書類審査及び質問調査を行うとともに,イントラネットパソコンが配備されている職員のうち課長級職員(100人を無作為抽出)に対し,イントラネットパソコンの操作能力,利用状況等についてアンケート調査を行った。
注 文中及び表中の数値については,特に記載のない限り平成14年3月31日現在の数値を用いている。
第2 庁内イントラネットの整備及び活用状況
1 庁内イントラネット構築の趣旨と整備状況
(1)庁内イントラネット構築の趣旨
 イントラネットとは,インターネットの技術を組織内の情報システムに取り入れ,情報共有や業務支援に活用するためのシステム形態である。情報の共有及び提供,電子メール等の用途があり,インターネットを経由して組織外の情報資源を利用することができるほか,整備に係る費用負担が従来型のLAN(構内情報通信網の略)に比べて少なく,取り組みやすいという特性を有している。
 本市においては,行政の高度情報化を進めるため,平成9年5月に行動計画が策定された。行動計画は,行政改革の視点と都市経営の視点という二つの視点を基本として,様々な情報化の推進を図っていくこととしている。そのうち,行政改革の視点では,市民満足を実現するため,説明責任の姿勢の明確化によって開かれた行政を目指すとともに,市役所自らの高度情報化と行政サービスの高度化の基盤としての「市役所イントラネットの構築」,「パソコンの一人一台配備」を進めていくことを掲げている。
 このように,庁内イントラネットの構築は,その特性を生かした,行政業務情報化を推進するための重要かつ初期に行うべき基盤的整備として位置付けられている。
(2)庁内イントラネットの整備状況
 庁内イントラネットの整備は,局,課等の業務が密接に関連しているグループ単位に導入し,順次拡大を図るということを基本に整備が進められてきた。
 整備は本庁,区役所から着手され,平成11年度からは第1類の事業所,平成13年度からは第2類の事業所を対象に整備が行われ,現在,第2類の事業所の一部,京都市事業所の長等専決規程別表第1に掲げる第3類の事業所,区役所出張所等を除き,整備が完了している。
 なお,庁内イントラネットの整備は,平成13年5月に策定された「新・高度情報化推進のための京都市行動計画〜e−京都21〜」においても行政業務情報化を推進するうえで必要不可欠な情報基盤として位置付けられており,パソコンの効果的,計画的配備と合わせて,拡充を図っていくこととされている。
2 パソコンの一人一台配備の趣旨と配備状況
(1)一人一台配備の趣旨
 パソコンは,電子メールやホームページを活用するための基本的な道具であり,その配備状況や台数が情報共有とコミュニケーションの密度を決定する。したがって,ネットワークのメリットを最大限に引き出すためには,一人一台の配備が必要であり,庁内イントラネットの構築と合わせて,行政業務情報化における基盤整備として位置付けられている。
(2)イントラネットパソコンの配備状況
 平成7年度に市長,副市長,収入役及び各局長に19台が配備され,それ以降,本庁の所属職員を中心に配備先の拡大が図られてきたが,平成11年度からは庁内イントラネットの整備に合わせて第1類の事業所の職員に,平成13年度からは第2類の事業所の職員に対し,配備が行われた。
 また,総務局総務部総務課,同文書課及び理財局財務部主計課のイントラネットモデル3課,総合企画局の全課,総務局人事部人事課及び同給与課については,いずれも全庁的な連絡調整事務への利用やホームページを利用した市民への情報提供等,イントラネットの機能が発揮されるという判断から,重点配備課と位置付けられ,一人に一台配備されている。
 平成13年度末現在での配備台数は1,560台であり,一人一台の配備には至っていないのが現状である。
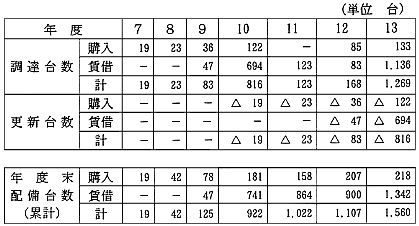
 年度別の配備の状況は,次表のとおりである。
(注)調達台数及び更新台数は当該年度内に調達又は更新を行った台数であり,年度末配備台数は年度末現在で配備されている総台数である。
(3)今後の配備方法
 行政業務情報化を推進していくためには,より多くの職員がイントラネットパソコンを利用できるようにする必要があり,そのためには一人一台を目標に配備を進めていくことが望ましく,こうした配備の基本方針にも変更はないが,財政非常事態宣言が出された極めて厳しい財政状況の下では,短期的に一人一台のイントラネットパソコンを配備していくことは困難な状況にある。
 そこで,一台のイントラネットパソコンを複数の職員が利用できるような「共用化」の検討が行われている。
 これは,行政業務情報化のリーディングプロジェクトである人事給与システム,財務会計システム及び文書管理システムの共通基盤(ユーザー認証,運用管理,統合データベース等で構成される。)の整備とIDカード(システムの利用を許可された者に発行されるカード)及びパスワードの導入により,当該利用者の情報に対するアクセス権限の確認が可能となったためである。
3 庁内イントラネット年度別経費
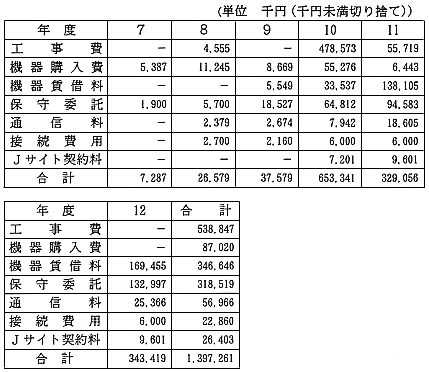
 庁内イントラネット整備に係る平成7年度以降の年度別の経費(決算額,総合企画局所管分)については,下表のとおりである。
4 庁内イントラネットの活用
(1)電子メールの活用
 電子メールとは,ネットワーク上であたかも郵便のごとく文書等が自由にやり取りできる仕組みである。行動計画においては「市役所内部におけるコミュニケーションの手段」として位置付けられており,導入のメリットとしては,「時間及び空間にとらわれないコミュニケーション」,「情報伝達範囲の飛躍的拡大」,「情報の高度な活用性」,「ペーパーレス化」等が掲げられている。 庁内イントラネットにおける電子メールの具体的な運用方法については,「京都市イントラネット暫定運用方針」(以下「運用方針」という。)及び「京都市電子メール利用ガイドライン」において定められている。
 運用方針の中では,電子メールについては「電話又は口頭で行っているような軽微な連絡調整に限る」とし,文書による通知に代わるものとして電子メールを使用しないこと(ただし,補助的に重ねて使用することは可)とされている。これは,暗号化等による情報セキュリティが確保されていないためである。
 また,配備台数の増加に伴い,利用の範囲は近年かなり拡大されてきているが,すべての職員がイントラネットパソコンを利用できる環境が整備されていないため,その有効性が十分に発揮されるまでには至っていない。
 このため,行政業務情報化の共通基盤整備に合わせて,イントラネットパソコンの「共用化」が実施される際に,同基盤上で稼動するセキュリティの高い庁内専用メールシステムを活用し,文書交換や業務での使用と利用できる職員の拡大を図っていくこととしている。
(2)ホームページの活用
 ホームページは,ネットワーク上で情報の提供者が情報を提供するために持つ手段のひとつで,行動計画においては,「市役所内部における情報の流通と共有の手段」,「市民への情報提供の手段」として位置付けられている。
 市民へ情報を提供する手段のひとつとしてインターネットホームページを作成している課は62課,未作成の課は81課(平成13年8月末時点)である。
 作成されているホームページの内容は様々であるが,理財局財務部調度課,環境局事業部廃棄物指導課及び消防局のホームページは,申請書や届出書の様式をダウンロード(通信回線を通じて相手のコンピュータから自分のコンピュータにデータを転送すること)ができるようになっており,利用者の便宜を図っている。
 インターネットホームページのほか,高度情報化を進めてきたことにより,新たに開始された市民への情報提供サービスには,ファックスを利用してインターネットホームページで提供されている情報の一部を取り出すことができる「インターネットファックス情報サービス」,市民生活情報,交通情報,観光文化情報等,生活に身近な情報が携帯電話で取り出せる「携帯端末用情報の発信」,市民や観光,出張等で京都に来ている人が,京都市や国の各機関等の情報を検索するために利用できる「公共端末の設置(京都市国際交流会館,京都市女性総合センター等市内5箇所の公共施設に設置)」がある。
5 国及び他の地方公共団体との連絡調整並びに情報交換のための活用(総合行政ネットワークへの参加)
(1)総合行政ネットワーク
 総合行政ネットワークは,地方公共団体の組織内ネットワークを相互に接続し,高度情報流通を可能にする高度なセキュリティを確保した通信ネットワークで,国の府省が結ばれている府省間ワイドエリアネットワーク(以下「霞ヶ関WAN」という。)とも接続し,現在紙に記録された文書で行われているやり取りを電子文書(意思又は観念を電磁的記録にした公文書)で行ったり,国,地方公共団体相互間での情報の迅速な交換,共有,活用ができるようにすることを目指しており,行政(国,地方公共団体)内部の電子化を進めていくに当たっての基盤となるものである。
 このネットワークが活用されるようになれば,国の府省ごとあるいは業務ごとにネットワークを構築し,維持管理する必要がなくなるほか,各地方公共団体に共通する事務に係るアプリケーション(注1)をネットワークを通じて利用することができるようになるなど,ネットワークやシステム構築への重複投資を抑制できるほか,電子メール,電子文書交換,情報掲示板等により情報の収集や提供が可能となり,行政事務の効率化,郵送料等のコストの削減を図ることが期待される。
 総合行政ネットワークの整備については,平成12年度に都道府県,政令指定都市が参加して実証実験が行われ,平成13年度はすべての都道府県,政令指定都市及び一部の市町村が参加してテストが行われてきた。平成14年度からは「霞ヶ関WAN」と接続され,本格的な電子文書交換等が実施される予定であり,平成15年度までにすべての地方公共団体がこれに接続することが目指されている。
(2)庁内イントラネットの整備と総合行政ネットワーク
 総合行政ネットワークに関して本市は,平成12年度の実証実験に参加し,平成13年度には正式に参加している。国の府省と総合行政ネットワークを介して,業務に係る文書のやり取りや情報の収集及び提供を電子的に行うには,庁内LANが整備されていることが必要であり,この点から見れば庁内イントラネットの整備は,結果として総合行政ネットワーク参加のための条件整備を進めてきたことになる。
6 今後の活用に向けた取組
 これまで整備を進めてきた庁内イントラネットを活用して,行政業務情報化を進めていく施策を展開するため,平成12年3月に「京都市行政業務情報化リーディングプロジェクト」の基本計画が策定された。
 この基本計画においては,本市における行政業務情報化に当たっては,セキュリティの保全に万全を期し,個人情報の保護対策を講じつつ,ネットワークのメリットを最大限に活用して各種業務の情報化を進めていくこととしている。この行政業務情報化のリーディングプロジェクト(先駆的事業)として,人事給与,財務会計及び文書管理の3業務の統合されたシステム化を行い,以後継続して他の行政業務の情報化を図っていくこととしており,庁内イントラネットが様々な業務遂行の場面で欠くことのできないものとなることを目指している。
 リーディングプロジェクトの実施に当たっては,まず人事給与業務及び財務会計業務のシステム化に着手し,続いて文書管理のシステム化を行うこととしており,人事給与システムは平成14年1月に策定された「人材活性化基本方針(案)」に掲げる取組を進めていく上での,また財務会計システムは本市における行政評価システムの核となる事務事業評価を行っていく上での,それぞれの情報基盤としての活用が見込まれている。
7 職員の情報リテラシーの向上
 情報リテラシーとは,単にパソコン等の情報通信機器を活用する能力のみならず,情報を積極的に活用する能力,組織内部における情報の取扱いやコンピュータウィルスなど外部からの脅威に関する知識をも含むものである。
 職員がイントラネットパソコンを通じて様々な情報の共有や受発信が行えることを考慮すると,本市における行政業務情報化を推進するためには,庁内イントラネットの整備やイントラネットパソコンの配備などのハード面での整備に加えて,実際に業務に携わる職員の情報リテラシーの向上が不可欠になってくる。
 このため,機器配備の拡大や人事異動に伴い,新たにイントラネットパソコンを使用することとなった職員に対して,研修を実施してきており,平成9年度から平成13年度までの間に延べ約2,200人の職員が受講している。
 また,平成14年1月に京都市情報セキュリティポリシー(注2)が策定され,これに基づき,情報を安全に管理し,運用する能力を習得することを目的とした具体的な取組について定めた「京都市職員情報リテラシー向上プラン」が平成14年3月に策定されたところである。
第3 アンケート調査の目的,結果等
1 アンケート調査の目的
 本市では,平成7年度から庁内イントラネットの整備に取り組み,平成13年度末現在で1,560台のイントラネットパソコンが職員に配備されるに至っている。しかしながら,この間,整備の目的である情報の電子化や共有化,整備の効果である事務処理の簡素化,効率化,ペーパーレス化,行政業務情報化に伴い必要な職員の情報リテラシーの向上についての効果測定が行われていない。そこで,庁内イントラネット整備に伴うイントラネットパソコン被配備職員の利用実態の把握を試みるため,課長級職員100人(無作為抽出)を対象にアンケート調査を行った。
 課長級職員は,今後,各職場におけるイントラネットパソコンの活用や職員の情報リテラシーの確保の面で重要な役割を担うことが期待されるとともに,執務場所が市役所本庁に偏っていないことから今回のアンケート調査の対象とした。
2 アンケート調査の実施方法
 アンケート調査は,電子メールを用いて被配備職員に対してアンケート項目を送信し,送信日から1週間後を回答期限として,無記名で庁内文書交換を利用して回収する方法により実施した。
 調査の結果,回収率は52パーセントであった。また,回答者の年齢は96.2パーセントが45歳以上で,そのうち40.0パーセントは55歳以上となっている。
3 アンケート調査の結果
(1)庁内イントラネット整備に伴う事務処理の簡素化,効率化,ペーパーレス化,情報の電子化,共有化等の達成度
 26.9パーセントの者は,電子メール,ホームページの閲覧による情報収集,ホームページの開設による市民及び職員向け情報発信,課サーバ(各課内の情報共有を図るために作成した情報を置いておくところ)を用いた情報の共有化等といった現在可能な利用方法により,何らかの成果を認めているのに対し,71.2パーセントの者は,現段階においては成果を認めないとしており,少なくともこの結果を見る限りにおいては職場において庁内イントラネットの機能が十分に生かされていると思われない。また,事務処理の簡素化については,事務量の増減について,これまでとあまり変わらないとする者が86.5パーセント,軽減されたとする者が11.5パーセントであった。
(2)イントラネットパソコンの利用状況
ア 使用時間
 1日平均の使用時間を見ると,82.7パーセントの者は2時間以内であり,このうち55.8パーセントの者は1時間以内の使用であることから,課長級以上に配備されている大半のイントラネットパソコンは,使用時間という観点からは,複数の職員による共用利用が可能な状況にあるものと思われる。また,17.3パーセントの者は,ほとんどイントラネットパソコンを使用していないことから,この結果で見る限り,イントラネットパソコンが十分活用されているとは言えない。
イ ホームページの閲覧時間
 1日平均で,1時間を超えてホームページを閲覧している者はなかったが,ほとんど閲覧しない者が25.0パーセントあった。
ウ 電子メールの送信回数等
 電子メールは,運用方針において,軽微な連絡調整に利用できることとされているが,1週間に1件以上送信している者は26.9パーセントである。また,電子メールを受信した場合,30.8パーセントの者が電子メールを受信した旨を送信元に返信している。課長級職員においては電子メールが,十分には活用されていないことがうかがえるほか,電子メールを受領したら返信をするという利用に際しての基本的なマナーが浸透していないこともうかがえる。
エ 具体的な利用方法
 イントラネットパソコンの利用方法として最も使用時間の長いものは,ワードプロセッサ機能の利用とする者が44.2パーセント,ホームページの閲覧による情報収集とする者が34.6パーセント,電子メールとする者が15.4パーセントとなっている。
オ 「J−Site JAMP」の閲覧状況
 「J−Site JAMP」(中央官庁,地方自治体及び企業を対象に行政に関わりの深いニュース等の情報を提供する有料のホームページ)については,公務に必要な情報収集の充実を図るために契約され,平成12年度においては年間約960万円の経費を要しているが,「ほとんど見たことがない」及び「分からない」とする者が69.2パーセントとなっており,利用率が低いことをうかがわせる。
(3)パソコンの操作能力
 パソコンの基本操作については,インターネットの閲覧による情報収集は78.8パーセント,ワードプロセッサ機能による文書作成は73.1パーセント,電子メールの送受信は71.2パーセントと大半の者ができると回答していることから,これらの機能についてはおおむねマスターされているものと思われるが,ホームページの作成となると9.6パーセントであり,マスターしている職員は少ないと推測される。
(4)パソコンの使用上の問題
 パソコンに搭載されているソフト以外のソフトをインストール(ソフトをハードディスクにコピーし,利用できるようにすること)した者は36.5パーセント,未配備の職員に利用させた者は34.6パーセント,勤務を要しない時間において私的に利用した者は28.8パーセントあるなど,一部ではイントラネットパソコン導入時研修の際に説明のあった禁止事項に該当する使用がなされている。このような使用実態から,直ちに重大なセキュリティ上の問題が生じる可能性は少ないと思われるが,今後,各業務において本格的に活用されるようになると,放置できない問題であると言える。
(5)配備方法
 イントラネットパソコンの配備方法については,「一人一台配備が必要」とする者と「一人一台配備は必要ない」とする者とがほぼ同数を占めるという結果であった。一人一台配備を必要としない理由として,業務上の必要性を考慮した配備や複数の職員による共用利用を挙げている者が多かった。
 しかし,平成14年度から,人事給与システムの一部が稼動するように,今後各業務において本格的に活用されるようになってくること,現に業務上必要なものとして常に利用されている実態もあることを考慮すると,この結果のみをもって「一人一台配備」の必要性が低いとは言えない。
(6)通信速度
 本庁内は100Mbpsであるのに対し,本庁と区役所,事業所等とを結ぶ回線における通信速度はISDN(注3)回線を利用しているため64Kbpsであり,通信速度に大きな格差がある。回答者のうち,53.8パーセントの者が十分な通信速度が確保されていないと評価している。
第4 監査の結果
1 基盤整備
(1)庁内イントラネットの整備
 庁内イントラネットの整備は,ここまで着実に進められてきている。現在の極めて厳しい財政状況にかんがみ,今後は,行政業務情報化の観点から整備の効果が期待できる所属を優先していくことを念頭に置いて,引き続き整備に努められたい。
(2)イントラネットパソコンの配備
 整備した庁内イントラネットが有効に活用されるためには,必要なときは,いつでも利用できるようにイントラネットパソコンが配備される必要があり,そのため「一人一台配備」を目指してこれまで配備が行われてきた。
 今後,イントラネットパソコンが業務遂行上,必要不可欠なものとなるよう取組が進められること及び財政非常事態宣言が発せられているような本市の財政状況を考慮すると,限られたイントラネットパソコンを有効に活用し,「一人一台配備」にできるだけ近い効果をもたらすように努力することも必要である。
 現在,IDカードとパスワードの導入により情報に対するアクセス権限の確認が可能となったことを前提にイントラネットパソコンの共用化の準備が進められている。
 この方法は現時点において,庁内イントラネットのメリットを最大限引き出すための有効な方法と考えられるが,実施に当たっては必要なときに支障なく利用できるように,共用する職員の範囲等について十分配慮するとともに,業務上の必要度が高い所属への追加配備等についても努力されたい。
(3)通信回線の容量
 本庁については,通信速度100Mbpsのネットワークが整備されているが,本庁以外の区役所,事業所等と本庁とを結ぶネットワークについては,標準的な家庭用ADSL(注4)回線をも下回る通信速度64Kbpsとなっている。
 人事給与システムの一部稼働を間近に控えていることや大容量回線を前提としたインターネット上の情報提供が増加していることを考慮すると,本庁以外で執務する職員に配備されているイントラネットパソコンは,通信容量の面で,複数同時稼動に十分対応できる環境下にあるとは言い難い。
 したがって,通信速度を改善するためにも,回線の通信容量を増やす措置を速やかに講じる必要がある。
2 庁内イントラネットの活用
(1)ホームページ
 ホームページによる市民への情報提供は,市民参加の観点からも重要であり,今後も積極的に進めていく必要があることから,より多くの課等においてホームページが作成され,また既に作成されている課等においては当該ページの充実や定期的な更新が確実に行えるよう,職員の研修や技術の提供等の面で支援に努められたい。
(2)「J−Site JAMP」
 「J−Site JAMP」については,公務に必要な情報収集の充実を図るために契約されているが,十分に活用されているとはいえない状況がうかがえる。
 当ホームページを閲覧して,業務に必要な情報が効率的に収集できるように,職員に対して,当ホームページの存在や有用性を周知されたい。
(3)インターネットファックス情報サービス
 このサービスは,インターネットを利用できない市民が,本市のホームページ「京都市情報館」で提供されている情報の一部を,ファックスを利用して容易に取り出すことができるようにするために,平成10年10月28日から運用が開始されたものである。しかしながら,現在,このサービスが提供されていることは「京都市情報館」でしか知ることができず,インターネットが利用できない限り,市民がこのサービスが提供されていることを知る機会は少ないものと考えられる。
 インターネットファックス情報サービスが開始された趣旨を踏まえ,市民しんぶん等の広報媒体により,積極的にこのサービスの周知に努めるとともに,このサービスで得ることができる情報の種類の充実にも努められたい。
3 情報セキュリティの確保
(1)職員の情報リテラシーの向上
 職員の情報リテラシーの向上を図っていく際には,パソコンの操作能力はもちろんのこと,情報が漏えいしたり,破壊又は改ざんされたり或いは情報の内容に誤りがあったりすると本市の行政運営や市民の権利利益に大きな影響を及ぼす可能性があり,このことは単に情報部門だけの問題や責任にとどまらないことを十分に理解させることが必要である。この点については,「京都市職員情報リテラシー向上プラン」に基づく情報セキュリティ向上研修が平成14年3月から開始されており,既に取組は始められているが,今後もより多くの職員を対象に,継続的かつ計画的に取組を行われたい。
(2)情報セキュリティ管理体制
 今後,様々な情報の電子化が一段と進み,庁内イントラネットと総合行政ネットワークとが接続されて今まで以上に様々な情報がやり取りされるようになる。また,行財政運営の見直しの一環として業務のアウトソーシング(注5)が一層進められるようになってくる。このように情報化が進展する状況の中で,確実にリスクマネジメント(注6)を行っていくためには,情報セキュリティ管理体制が構築され,事故発生時の迅速な対応はもとより,日常的な内部チェック及び間違いや不正が生じないような対策の樹立といった機能を確実に果たすことが必要であると考えられる。
 本市においては,京都市情報セキュリティポリシーに基づき組織的な情報セキュリティ管理体制が構築されたところであり,今後は,その機能を十分に果たすことができるような運営に努められたい。
 また,情報セキュリティをより確実なものとし,管理状態についての客観的評価を得る観点から,外部の情報システム監査認定資格を有する者によるシステム監査の導入についても検討を加えられたい。
第5 結び

 平成7年度から庁内イントラネットの整備に取り組まれた結果,基幹部分のネットワーク化はおおむね完了し,ネットワークのメリットを最大限に高めていくための施策を展開する段階に移行している。
 厳しい財政状況下であるが,当面,行政業務情報化のリーディングプロジェクトである人事給与,財務会計及び文書管理の3業務に係るシステム化については,それぞれが相互に連携する総合的な情報システムとなり,業務の一層の効率化が図れるよう整備されることが望まれる。
 また,これまで多額の費用を投じて整備されてきた庁内イントラネット及びイントラネットパソコンが各種業務の情報化の推進に活用され,部門間の連携強化や業務の効率化,情報の一元的管理と共有が行われるためには,職員一人一人の情報リテラシーを向上させることがますます重要になってくる。今後この面での取組に一層努力されることにより職員の情報リテラシーが向上し,行政業務情報化が着実に推進されることを期待する。


(注1) アプリケーションとは,文書や表及びデータベースを作るなど,それぞれの目的を実現するためのソフトで,応用ソフトとも言う。
(注2) 京都市情報セキュリティポリシーは,平成14年1月23日に策定された。
 セキュリティポリシーとは,情報の漏えい対策など,組織内部における情報の取扱いやコンピュータウィルス,不正アクセスなど外部からの脅威に対する対応を定めた基本方針を言う。
(注3) ISDN(Integrated Services Digital Network:デジタル総合サービス網)は,コンピュータの出すデジタル信号をデジタル信号のまま電話会社の交換機に送り出すため無駄がなく,電話回線でモデムを使用して接続する場合に比べて通信速度を向上させており,電話回線1本はデジタル信号では64Kbpsが基本となっている。
 なお,bps(bits per second)とは,通信回線やデータ転送に用いる通信速度の単位のことで,1秒間に伝送できるビット(コンピュータの中で扱う記憶の最小単位のこと。2進数の「0」と「1」で表現される。)数を言う。
(注4) ADSL(Asymmetric Digital Subscriber Line:非対称デジタル加入線)は,もともとビデオ配信の技術として発達したもので,家庭で受信する速度を最大に設定されており,通常,理論的には電話1回線で,上り(送信)最大512Kbps,下り(受信)最大8Mbpsの通信速度があるが,実際には電話局からの距離や同一ケーブル内の他回線の影響で速度が落ちる。
(注5) アウトソーシングとは,直訳すれば「外部の供給源の活用」である。一般的には,企業等の組織内活動で必要となる機能の一部を組織の外部で実現することを指し,「外注」,「外部委託」或いは「分社化」などの形態がある。
(注6) リスクマネジメントとは,企業や行政の運営に与える脅威が現実のものとなることをリスクというが,このリスクを識別し,それが企業や行政に与える影響を分析し,これを軽減することができるように継続的に管理を行い,なお残るリスクに備えることを言う。

(監査事務局第一課)

このページのトップへ戻る


監査公表第465号
 地方自治法第199条第4項の規定による監査を実施し,同条第9項の規定により監査の結果に関する報告を決定したので,同項の規定により,次のとおり公表します。
  平成14年6月17日
京都市監査委員 高橋 泰一朗
同      宮本 徹
同     下薗 俊喜
同      奥谷 晟


平成13年度定期監査(工事)結果公表
 監査の種類 定期監査(工事)
 監査の対象 産業観光局,都市計画局及び建設局
 監査の実施期間 平成13年11月から平成14年5月まで
 監査の範囲,方法及び結果
第1 産業観光局
1 監査の範囲及び方法
 平成13年度の別表第1に掲げる工事及び別表第2に掲げる工事に関連する設計業務委託並びに平成12年度の別表第3に掲げる維持管理業務委託を対象とした。
 設計事務,施工管理等について関係図書を審査し,文書及び口頭による質問調査を行い,必要なものについて実地調査を行った。
2 監査の結果
 監査の結果,工事,設計業務委託及び維持管理業務委託は,おおむね適正に処理されていると認めたが,一部に次のような事項があった。
(1)改善又は検討を必要とするものは,次のとおりである。
ア 農林土木工事検査要綱では,検査員は工事を設計し,又は事業を担当した職員以外の職員がこれに当たるものとしているが,検査は制度的に十分なチェック機能を果たせるように検査員体制を確立すべきである。
 検査員体制を確立するよう検査要綱を改められたい。
イ 山村都市交流の森に係る維持管理業務委託では,その業務内容に土木工事費が含まれているものがあった。維持管理と土木工事はそれぞれ別契約とすべきである。
 契約方法について検討されたい。

(山村都市交流の森に係る森林区域維持管理業務委託ほか)
(2)注意を要するものは,次のとおりである。
 基盤施設保守管理業務委託仕様書において各業務について定められた保守点検を履行していないものがあった。
 業務を指導するとともに,速やかに履行を促すべきであった。
 維持管理業務の確認を的確に行われたい。

(山村都市交流の森センタ−エリア
に係る基盤施設保守管理業務委託)
第2 都市計画局
1 監査の範囲及び方法
 平成12年度の別表第4に掲げる維持管理業務委託を対象とした。
 設計事務,維持管理等について関係図書を審査し,文書及び口頭による質問調査を行った。
2 監査の結果
 監査の結果,維持管理業務委託は,おおむね適正に処理されていると認めたが,一部に次のような事項があった。
 改善を必要とするものは,次のとおりである。
 京都市契約事務規則では,検査を完了した場合は,検査調書を作成しなければならないこととされているが,その検査調書がなかった。
 検査完了後,検査調書を作成するよう改められたい。

(洛西中央緑地維持管理委託ほか)
第3 建設局
1 監査の範囲及び方法
 平成13年度及び平成12年度以前から繰越又は継続施行をしている別表第5に掲げる工事並びに別表第6に掲げる工事に関連する設計業務委託並びに平成12年度の別表第7に掲げる維持管理業務委託を対象とした。
 設計事務,施工管理等について関係図書を審査し,文書及び口頭による質問調査を行い,必要なものについて実地調査を行った。
2 監査の結果
 監査の結果,工事,設計業務委託及び維持管理業務委託は,おおむね適正に処理されていると認めたが,一部に次のような事項があった。
(1)改善を必要とするものは,次のとおりである。
ア 京都市契約事務規則では,監督の職務は,検査の職務と兼ねることができないとされている。しかし,監督員と検査員を兼務しているものがあった。
 監督員と検査員は兼務しないよう改められたい。

(自転車歩行者道新設工事(その1)
(馬橋人道橋下部工)高野1号線)
イ 工事請負契約書では,工事完成前に部分払いをすることができるものは,「工事の出来形部分及び甲(市)が部分払の対象とすることを認めた工事材料等に相応する請負代金相当額の10分の9以内の額」とされている。
 しかし,設計図書において,工事材料を部分払いの対象と認める仕様書を作成していないのに部分払いをしているものがあった。部分払いの対象として認める必要がある場合は,仕様書に明記し適正に支払うよう改められたい。

(自転車歩行者道新設工事(その2)四ノ宮四ツ塚線)
ウ 京都市契約事務規則では,業務完了時に検査調書を作成しなければならないとされているが,その調書を作成していないものがあった。
 検査完了後,検査調書を作成するよう改められたい。

(中川トンネル保守点検業務委託)
(2)注意を要するものは,次のとおりである。
ア 設計計上数量の端数処理については,土木工事標準積算基準における数値基準に基づいて四捨五入することとされているが,これに従った端数処理をしていないものがあった。
 適正な積算を行われたい。

(道路景観整備工事花見小路ほか)
イ 設計図面の機材の仕様について,設計内訳書とは異なった表示をしているものがあった。
 機材の仕様を明確に表示されたい。

(道路景観整備工事(その2)花見小路)
ウ 土木工事共通仕様書では,請負人は,工事の受注後,変更後及び完成後それぞれ10日以内に「工事カルテ」を作成し,財団法人日本建設情報総合センターに登録することとされているが,その登録を遅延しているものがあった。
 工事カルテの登録を期限内に行うよう指導されたい。

(舗装復旧工事 銀閣寺宇多野線ほか)
エ 労働者災害補償保険法の規定では,請負人は,雇用者等の雇用形態に応じ,雇用者等を被保険者とする保険に加入することが義務付けられているが,請負人が労働者災害補償保険に加入していないものがあった。
 建設工事では,労働者災害補償保険に加入するよう指導されたい。

(自転車歩行者道新設工事(その2)四ノ宮四ツ塚線)
オ 委託契約において,委託する業務内容が明確でないもの及び経費の積算明細の不明なものがあった。
 業務内容及び積算を明確にされたい。

(中川トンネル保守点検業務委託)


別表第1 工事
別表第2 設計業務委託
別表第3 維持管理業務委託
別表第4 維持管理業務委託
別表第5 工事
別表第6 設計業務委託
別表第7 維持管理業務委託

(監査事務局第一課)

このページのトップへ戻る


監査公表第466号
 地方自治法(以下「法」という。)第199条第7項の規定による監査を実施し,同条第9項の規定により監査の結果に関する報告を決定しましたので,同項の規定により,次のとおり公表します。
 なお,監査委員奥谷晟は,山科駅前再開発株式会社の出資団体監査に当たっては,法第199条の2の規定により除斥されています。
  平成14年6月17日
京都市監査委員 京都市監査委員 高橋 泰一朗
同      宮本 徹
同     下薗 俊喜
同      奥谷 晟


平成13年度出資団体監査結果公表
 監査の種類 出資団体監査
 監査の対象 京都市土地開発公社,財団法人京都市埋蔵文化財研究所,財団法人京都市ユースサービス協会,財団法人京都市中小企業支援センター,財団法人花脊森林文化財団,社会福祉法人京都社会福祉協会,財団法人京都市障害者スポーツ協会,財団法人京都市休日急病診療所,財団法人洛西ニュータウン管理公社,財団法人京都市景観・まちづくりセンター,財団法人京都市駐車場公社,財団法人京都市野外活動振興財団,財団法人京都市芸術文化協会,財団法人京都高度技術研究所,財団法人京都こども文化会館,山科駅前再開発株式会社,京都駅南口再開発株式会社,京都地下鉄整備株式会社
 監査の対象期間 平成12年4月から平成13年3月まで
 監査の実施期間 平成13年11月から平成14年5月まで
 監査の範囲及び方法 今回の監査は,団体における事務事業のうち,主として平成12年4月から平成13年3月までの間の経理事務及び運営状況を対象とし,関係帳簿,証書類等を審査し,文書及び口頭による質問調査を行い,必要なものについて実地調査を行った。
 注 各団体の経理の状況に関する諸表中の計数は,団体の決算書に基づき表示している。

1  京都市土地開発公社
(1) 概要
ア 設立及び事業目的
 京都市土地開発公社(以下「開発公社」という。)は,昭和48年2月に設立され,公共用地,公用地等の取得,管理,処分等を行うことにより,地域の秩序ある整備と市民福祉の増進に寄与することを目的としている。
イ 事業
 開発公社は,その目的を達成するために,次の事業を行っている。
(ア) 次に掲げる土地の取得,造成その他の管理及び処分を行うこと。
a 公有地の拡大の推進に関する法律第4条第1項又は第5条第1項に規定する土地
b 道路,公園,緑地その他の公共施設又は公用施設の用に供する土地
c 公営企業の用に供する土地
d 都市計画法第4条第7項に規定する市街地開発事業の用に供する土地
e 観光施設事業の用に供する土地
f 地域の自然環境を保全することが特に必要な土地
g 史跡,名勝又は天然記念物の保護又は管理のために必要な土地
h 航空機の騒音により生ずる障害を防止し,又は軽減するために特に必要な土地
(イ) 住宅用地の造成事業並びに地域開発のためにする工業用地及び流通業務団地の造成事業を行うこと。
(ウ) (ア)及び(イ)の業務に付帯する業務を行うこと。
(エ) (ア)の土地の造成(一団の土地に係るものに限る。)又は(イ)の事業の実施と併せて整備されるべき公共施設又は公用施設の整備で地方公共団体の委託に基づくもの及び当該業務に付帯する業務を行うこと。
(オ) 国,地方公共団体その他公共的団体の委託に基づき,土地の取得のあっせん,調査,測量その他これらに類する業務を行うこと。
ウ 基本財産
 開発公社の基本財産は,2,000万円であり,全額を京都市が出資している。
エ 組織(平成13年12月1日現在)
オ 主な事業
(ア) 土地の取得
(イ) 土地の売却
(ウ) 土地の保有状況
カ 経理の状況
 開発公社の経理の状況は,次のとおりである。
(ア) 損益計算書
(イ) 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善を必要とするものは,次のとおりである。
(ア) 経理事務
a 京都市土地開発公社経理規程(以下この開発公社の項において「経理規程」という。)第14条第4項において,勘定科目の細目は,別に理事長が定めることとなっているが,勘定科目についての定めがなかった。
b 前年度の未払金伝票を次年度の支払伝票として再度使用していたものがあった。
c 受託事業に係る受託料のうち,一部の経費を収益,費用に計上せず,預り金として処理していた。
 適正な事務処理をされたい。
(イ) 賃貸借契約事務
 財団法人京都市駐車場公社に駐車場用地として貸し付けている保有地の使用料については,賃貸借契約において,当該駐車場の収益に応じて算出することとなっているが,その算出の点検,精査を行っていなかった。
 適正な事務処理をされたい。
(ウ) 保有地の管理
 保有地を抽出して現地調査したところ,
a 隣接地との境界にフェンスが設置されていなかったもの
b 隣接地の所有者が物品置場に使用していたもの
c 隣接地の所有者が通路,菜園等に使用していたもの
d 無許可でフェンスに看板が掲げられていたもの
e フェンスの一部が壊れていたもの
f 不法駐車されていたもの
があった。
 適切な管理をされたい。
イ 注意を要するものは,次のとおりである。
(ア) 経理事務
a 収入計上を漏らしていたもの
b 伝票金額を訂正していたもの
があった。
 適正な事務処理をされたい。
(イ) 駐車場の管理
 開発公社では,保有地の有効利用を図るため,駐車場を設置し,その管理を委託している。
 委託に当たっては,東山駐車場設置要綱等(以下この開発公社の項において「要綱等」という。)に基づき事務処理を行うこととなっているが,要綱等に基づく処理がされていなかった。
 適正な事務処理をされたい。
(ウ) 固定資産の減価償却
 減価償却については,経理規程第44条第1項において,減価償却資産の取得価格を基礎として,定額法により取得月から行うこととしているが,減価償却額を誤っていたものがあった。
 適正な事務処理をされたい。
(エ) タクシーチケットの取扱い
a 乗車区間や使用が不適切なもの
b 理由が漏れていたものや具体的でなかったもの
c 利用金額の記入が漏れていたもの
d 乗車区間と理由が不一致なもの
等があった。
 適正な事務処理をされたい。
ウ 結び
 開発公社は,昭和48年2月に設立されて以来,公共用地及び公用地の確保を推進し,京都市が実施する公共事業の推進に貢献してきた。
 京都市では,21世紀のまちづくりの方針である「京都市基本構想」を具体化するため,2001年から2010年までの間に取り組む主要政策を示す計画として「京都市基本計画」及び「各区基本計画」が平成13年1月に策定された。
 これらの計画を着実に推進するためには,公有地の確保も重要な要素であり,開発公社は,事業の推進を図るうえで重要な役割を担っている。
 開発公社では,京都市の事業進ちょくの遅れから長期保有地の割合が増加するとともに,公共事業の減少に伴い業務量も減少し,財政運営にとって好ましくない状況にある。
 このため,保有地のより一層の有効活用や引き続き人員の削減など経費の節減を図るとともに,今後の事業の動向を見据え,開発公社の将来像についても検討されたい。
 京都市においては,厳しい財政状況にあり,開発公社の事業経営も厳しい時期にあるが,先行取得の必要性,緊急度等について,京都市と十分協議し,適切かつ積極的な業務の推進に努め,地域の秩序ある整備と市民福祉の増進に寄与されることを期待する。


2  財団法人京都市埋蔵文化財研究所
(1) 概要
ア 設立及び目的
 財団法人京都市埋蔵文化財研究所(以下「文化財研究所」という。)は,昭和51年11月に設立され,埋蔵文化財の調査,研究及び保護を行い,京都市民の文化財保護に関する理解を深めることにより,市民の文化的生活の向上と地域文化の振興に寄与することを目的としている。
イ 事業
 文化財研究所は,その目的を達成するため,次の事業を行っている。
(ア) 埋蔵文化財の発掘調査及び保存
(イ) 埋蔵文化財の調査研究及び出版物の刊行
(ウ) 埋蔵文化財に関する保護思想の普及啓発
(エ) その他目的を達成するために必要な事業
ウ 基本財産
 文化財研究所の基本財産は,1,000 万円であり,全額を京都市が出えんしている。
エ 組織(平成13年12月1 日現在)
オ 主な事業(平成12年度)
(ア) 埋蔵文化財発掘等調査
(イ) 事業別内訳
(ウ) 京都市考古資料館入館者数実績
(エ) 速報展の開催
(オ) 小中学生夏期教室の開催
(カ) 文化財講座
(キ) 博物館学芸員課程実習生の受入れ
カ 経理の状況
 文化財研究所の経理の状況は,次のとおりである。
(ア) 一般会計
a 収支計算書
b 貸借対照表
(イ) 特別会計(考古資料館運営受託事業)
a 収支計算書
b 貸借対照表
(ウ) 総括表
a 収支計算書
b 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善又は検討を必要とするものは,次のとおりである。
(ア) 文化財研究所の会計規則
 財団法人京都市埋蔵文化財研究所会計規則(以下この文化財研究所の項において「会計規則」という。)は,会計区分,各会計における款項目の区分,更に剰余金の概念等実際の会計処理と一致しない規定を残している。
 適正な会計処理が行えるよう会計規則の整備をされたい。
(イ) 前受金
 発掘調査を受託した場合において,受託金額は発掘そのものと,その後の整理,報告までを含んだものとなっているが,発掘が終わった段階で精算し,整理及び報告に関する費用相当分を前受金として処理している。前受金としたものは当該年度の収入とするとともに,貸借対照表においては流動負債とする扱いである。
 一方,整理及び報告に関する経費は,次年度以降,発掘調査継続事業費として前受金の範囲内で予算化されているが,それに伴う収入は前年度以前に計上されているものである。このような取扱いをすると,収入と費用がかい離するとともに,収支計算書上も次期繰越収支差額が生じてしまい,実体と合わないものとなってしまう。「公益法人会計基準」の取扱いについて定めた公益法人委員会報告によると,前受金は資金の範囲に含めることが適切であるとされている。
 前受金の取扱いについて検討されたい。
(ウ) 予算の流用
a 補正予算で対処すべき大科目間の流用が行われていた。
b 流用の必要がないときに流用の予算措置を講じていた。
 適正な予算管理をされたい。
イ 結び
 文化財研究所は,昭和51年11月に設立されて以来,埋蔵文化財の発掘調査,研究及び保存を行い,京都市民の文化財保護に関する理解を深めることにより,市民の文化的生活の向上と地域文化の振興に大きく寄与してきた。
 しかし,文化財研究所の収入は,ほとんど発掘調査の受託料収入であり,その大部分を占める公共事業が減少したため,平成12年度の当期収支差額は,2 億6,689 万円の赤字となり,その結果,同年度末における正味財産も赤字となり,初めて債務超過となった。
 今後,公共事業の増加が期待できない状況の下,文化財研究所の財政状況は,一段と厳しさが増していくものと思われるので,財団の組織や運営の在り方を早急に検討され,更なる業務の効率化と運営経費の節減に努められ,文化財保護業務を通じて,市民の文化的生活の向上と地域文化の振興に寄与されることを期待する。


3  財団法人京都市ユースサービス協会
(1) 概要
ア 設立及び目的
 財団法人京都市ユースサービス協会(以下「サービス協会」という。)は,昭和63年3月に設立され,青少年の自主的な活動の振興を図るため,京都市等関係行政機関及び青少年育成団体等と協調して活動を展開し,京都市の青少年の健全な育成に寄与することを目的としている。
イ 事業
 サービス協会は,その目的を達成するために,次の事業を行っている。
(ア) 青少年指導者育成に関する事業
(イ) リーダーバンク等青少年活動の支援に関する事業
(ウ) 青少年グループ及び団体の交流に関する支援に関する事業
(エ) 青少年活動に関する調査及び研究
(オ) 京都市の行う青少年に関する施策のうちで法人の目的にかなう事業の受託
(カ) その他目的を達成するために必要な事業
ウ 基本財産
 サービス協会の基本財産は,3,000万円であり,全額を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
(ア) 自主事業
a 社会体験促進事業
b 指導者養成事業
(イ) 受託事業
a 京都市青少年活動センター利用状況
b 京都市青年の家利用状況
カ 経理の状況
 サービス協会の経理の状況は,次のとおりである。
(ア) 収支計算書
(イ) 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善又は検討を必要とするものは,次のとおりである。
(ア) 予算の管理
 財団法人京都市ユースサービス協会経理規程(以下このサービス協会の項において「経理規程」という。)によると,収入及び支出は,予算に基づいて執行し,やむを得ない事由があると認めるときは,理事長は各中科目間及び小科目間において流用することができるとしている。
 この予算の管理については,
a 年度途中に長期間において予算超過していたもの
b 流用の決定行為をしていなかったもの
c 小科目間においての流用と施設間における配分換えを混在させて決定していたもの
d 流用理由の記載がなかったもの
があった。
 適正な予算の管理をされたい。
(イ) 現金の取扱い
 経理規程によると,支払は口座振替の方法により行うこととし,小口現金については,財団法人京都市ユースサービス協会小口現金取扱要領(以下このサービス協会の項において「小口現金取扱要領」という。)において,限度額や適用範囲を定め,小口現金出納簿を備え,常に運用状況を明らかにしなければならないとしている。
 また,財団法人京都市ユースサービス協会経理事務処理要領では,仮払金を現金で受領した場合は速やかに精算しなければならないとしている。
 この現金の取扱いについては,
a 小口現金取扱要領で定めた適用範囲でないものを小口現金から支出していたもの
b 事業収入を小口現金としていたもの
c 現金受領した仮払金の精算残額を小口現金としていたもの
d 仮払金を現金で受領し,数箇月分の事業運営費として事業担当者が保管していたもの
e 備品購入のため仮払金を現金受領していたもの
f 仮払金を現金受領して執行したものを,小口現金として処理していたもの
があった。
 小口現金や現金による仮払金の取扱いについては,厳正な事務処理をされたい。
(ウ) 経理事務
a 納入や役務の提供が完了していないものを未払金としていたもの
b 未払金に計上していないものを未払金として執行していたもの
があった。
 適正な事務処理をされたい。
(エ) 事業収入事務
 施設での経理処理においては,受講料等の事業収入を受領したとき,速やかに伝票を作成し,出納簿で常に収支状況を把握することとしている。
 この事業収入事務については,
a 事業収入の根拠となる証書類が整備されていなかったもの
b 収入出納簿が収入内容を特定できる記帳となっていなかったもの
c 収入出納簿の収入日が,受領日でなく伝票処理の日であったもの
d 伝票の作成が速やかでなかったもの
e 受講申込書を受講料領収控えとし,また,その領収日付の記入が漏れていたもの
があった。
 適正な事務処理を行うとともに,収入が明確となるよう証書類の整備を検討されたい。
(オ) 契約事務
a 経理規程では,契約は理事長でなければすることができないこととなっているが事務局長が行っていたもの
b 随意契約を行う根拠を明記せず,随意契約の決定を行っていたもの
c 契約を行う場合,複数の者からの見積書を徴していなかったもの
があった。
 契約については,規定整備を含め,適切な事務処理をされたい。
イ 注意を要するものは,次のとおりである。
(ア) 収納事務
 サービス協会は,京都市から京都市青少年活動センター及び京都市青年の家の使用料の徴収事務を受託しており,その使用料は前納で徴収することとなっている。
 また,公金収納受託者は,収納金を領収したときは速やかに収納機関に払い込まなければならないこととなっている。
 この収納事務については,
a 特別の理由がなく後納としていたもの
b 誤って多く収納したものを後日の使用料に充当していたもの
c 収納金の収納機関への払込みが遅かったもの
があった。
 適正な事務処理をされるとともに,収納金は速やかに収納機関に払い込まれたい。
(イ) 現金の取扱い
a 小口現金出納簿の現在高が限度額を超えていたもの
b 小口現金出納簿の現在高がマイナスとなっていたもの
c 仮払金請求の手続において決定行為がなかったもの
があった。
 適正な事務処理をされたい。
ウ 結び
 サービス協会は,昭和63年3月に設立され,野外活動事業や指導者の養成事業等の自主事業に加え,京都市から委託を受けた京都市青少年活動センターや京都市青年の家の管理運営などを通して,青少年の育成に取り組んできた。
 平成12年度末には京都市青少年活動センターが閉館され,平成13年度から従来の勤労青少年ホーム,青年の家は青少年活動センターに改称され,青少年の自主的活動や社会参加活動の拠点と位置付けられた。また,社会情勢の変化に伴い,青少年の意識や価値観が多様化している中での青少年の育成計画である「京都市ユースアクションプラン」(以下「ユースアクションプラン」という。)がこのほど策定されたところである。青少年活動センターが,青少年の支援施設,活動施設としての機能を更に高め,また,ユースアクションプランを推進していくうえにおいても,サービス協会の役割はますます重要となっている。
 今後とも,サービス協会は,効率的な運営に努力をされるとともに,京都市や関係育成団体との連携を図り,青少年の要望にこたえる諸事業を展開され,青少年の健全な育成に寄与されることを期待する。


4  財団法人京都市中小企業支援センター
(1) 概要
ア 設立及び目的
 財団法人京都市中小企業支援センター(以下「支援センター」という。)は,昭和37年5月に京都市小規模事業金融公社として設立され,昭和46年10月に財団法人として設立許可を受け,平成13年4月に現在の名称に変更した。中小企業者等を対象として金融相談,経営支援を行うほか,他より事業資金又は機械類の調達導入が困難なものについて,事業資金の貸付け及びあっせん又は機械類の貸与を行い,もってその経営改善合理化並びに事業活動の育成を図るとともに,京都市内の中小企業の振興に寄与することを目的としている。
イ 事業
 支援センターは,その目的を達成するため,次の事業を行っている。
(ア) 金融に関する相談
(イ) 経営の調査研究とその支援
(ウ) 事業資金の貸付け及びあっせん
(エ) 機械類の貸与
(オ) その他支援センターの目的達成に必要な事業
ウ 基本財産
 支援センターの基本財産は,2,000万円であり,全額を京都市が出えんしている。
注 今回の監査の対象は,平成12年4月から平成13年3月までの間の経理事務及び運営状況であり,この支援センターの項における主な事業,経理の状況及び監査の結果については,財団法人京都市小規模事業金融公社(以下「金融公社」という。)を対象としている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
(ア) 融資の種類及び条件
(イ) 貸付状況
(ウ) 監理口(延滞分)債権の状況
カ 経理の状況
 支援センターの経理の状況は,次のとおりである。
(ア) 一般会計
a 収支計算書
b 貸借対照表
(イ) 特別会計
a 損益計算書
b 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 注意を要するものは,次のとおりである。
 固定資産及び備品の管理
 財団法人京都市小規模事業金融公社会計規程によると,基本財産,1品又は1組の取得価額が20万円以上かつ耐用年数1年以上の有形固定資産,電話加入権,投資有価証券,出資金等を固定資産とし,固定資産台帳に記帳することとなっている。
 また,備品の区分及び管理については,京都市の例に準ずることとされている。
 この固定資産及び備品の管理については,
(ア) 有形固定資産以外の固定資産について,固定資産台帳に記帳していなかった。
(イ) 固定資産に当たる什器について,固定資産台帳に記帳せず,誤って備品台帳に記帳していた。
(ウ) 決定を行わずに備品を廃棄していた。
(エ) 平成12年度中に購入した備品を備品台帳に記帳していなかった。
 適正な管理事務をされたい。
イ 結び
 金融公社は,昭和37年5月に設立され,小規模事業者を対象に,融資事業を行うなど,その振興に努めてきた。
 近年,国の政策の影響で京都市中小企業融資等の金利が金融公社が追随できないほど低下し,貸付金残高及び貸付金利息収入が減少する一方,長引く不況の影響による不良債権の償却により事業費が増加するなど,経営状況が悪化しており,平成12年度の次期繰越収支差額が大幅な赤字となるとともに,負債合計が資産合計を上回る債務超過となった。
 この原因となった直接貸付事業については,新規貸付額が大幅に減少するとともに,監理口(延滞分)債権残高及び債権償却額が年々増加するなど,今後も引き続き財政上の大きな負担となると考えられるので,財政の健全化を含め,速やかに事業の在り方について検討されたい。


5  財団法人花脊森林文化財団
(1) 概要
ア 設立及び目的
 財団法人花脊森林文化財団(以下「文化財団」という。)は,平成4年11月に設立され,京都市左京区北部山間地域の豊かな自然文化を生かすことによって,自然と調和した山村文化及び森林文化の継承並びにそれらの発展を図り,心のふるさとを都市住民に提供して地域と都市住民との交流を行うとともに農林業を生かした地域の振興を図ることを目的としている。
イ 事業
 文化財団は,その目的を達成するため,次の事業を行っている。
(ア) 森林文化の郷としての森林の保全及び整備に関する事業
(イ) 山村文化及び森林文化の継承並びにそれらの発展に関する事業
(ウ) 地域と都市住民との交流の促進に関する事業
(エ) 森林文化の研究に関する事業
(オ) 地域産品の生産,流通,広報等地域の振興に関する事業
(カ) 京都市の「山村都市交流の森整備」に関連する京都市の施設の管理運営の受託事業
(キ) その他文化財団の目的を達成するために必要な事業
ウ 基本財産
 文化財団の基本財産は,5,000万円であり,全額を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
(ア) 山村都市交流の森利用状況
(イ) イベント開催状況
(ウ) 部門別収益事業収入額
カ 経理の状況
 文化財団の経理の状況は,次のとおりである。
(ア) 一般会計
a 収支計算書
b 貸借対照表
(イ) 特別会計
a 収支計算書
b 貸借対照表
(ウ) 総括表
a 収支計算書
b 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善を必要とするものは,次のとおりである。
(ア) 収支予算書
 収支予算書は,公益法人会計基準に定める様式に準じ作成することとなっている。
 この収支予算書については,
a 収支予算書の表記方法が公益法人会計基準に定めるものと異なっていた。
b 収支予算書に短期借入金限度額を注記していなかった。
 収支予算書の様式を,公益法人会計基準の規定に準ずるものに改められたい。
(イ) 予算管理
 公益法人会計基準によると,収入及び支出は予算に基づいて行うとともに,収支予算の管理に必要な帳簿を備え,関係事項を記帳しなければならないこととなっている。
 文化財団の予算管理については,
a 特別会計の予算差引簿を作成しておらず,日々の予算管理を行っていなかった。
b 一部の科目において,予算額を超えて支出を行っていた。
 適正な予算管理をされたい。
(ウ) 収支計算書
 文化財団の会計は,公益法人会計基準に準拠し,一般会計(公益事業)と特別会計(収益事業)に区分されており,収支予算書は各会計ごとに作成しているが,収支計算書は一般会計と特別会計に区分せずに作成していた。
 収支計算書は,各会計区分ごとに作成されたい。
(エ) 支出決定
 文化財団の経費の支出決定に用いられる支出命令書は,文化財団が記入する支出命令書部分と請求者が記入する請求兼領収書部分に分かれている。
 この支出命令書の様式については,請求者が請求兼領収書部分を記入している例がないなど,事務処理上適切なものであるとは言い難い。
 会計処理の事務に合致したものとなるよう様式を改められたい。
(オ) 不動産の登記
 財団法人花脊森林文化財団会計処理規則(以下この文化財団の項において「会計処理規則」という。)によると,不動産登記を必要とする固定資産については,これを登記しなければならないこととなっているが,文化財団が所有する4棟の建物の登記を行っていなかった。
 適正な管理をするため,速やかに登記されたい。
(カ) 固定資産及び備品の管理
 会計処理規則によると,固定資産や物品の管理を行うに当たっては,それぞれ台帳を備え,その保全状況及び異動について記録することとなっている。
 この固定資産及び備品の管理については,
a 固定資産及び備品としての取扱範囲など,管理に必要な規定を定めていなかった。
b 備品台帳を作成していなかった。
 管理に必要な規定を整備し,適正な管理事務をされたい。
イ 注意を要するものは,次のとおりである。
(ア) 固定資産の管理
a 固定資産台帳に固定資産を記帳していなかったもの
b 固定資産台帳に誤った減価償却額を記帳していたものがあった。
 適正な事務処理をされたい。
(イ) 契約事務
 財団法人花脊森林文化財団契約事務規程では,契約事務を行うに当たり,随意契約によることができる場合の事項が列記されている。
 この随意契約を締結する決定書については,
a 契約内容,仕様,契約金額,業者名等の契約に必要な事項を記載せずに決定を行っていたもの
b 随意契約とする理由や見積合わせを省略する理由を記載せずに決定していたもの
があった。
 適正な契約事務をされたい。
ウ 結び
 文化財団は,平成4年11月に設立され,京都市左京区北部山間地域の豊かな自然文化を生かし,レクリエーションを通じて地域と都市住民の交流を図るなど,地域の活性化に取り組んできた。
 平成10年7月に山村都市交流の森が全面オープンして以来,利用者が年々増加し,施設開業当初に生じた収益部門の赤字が年々減少しているなど,事業はおおむね順調に推移している。
 しかし,宿泊施設である翠峰荘の利用状況については,季節による変動が大きく,全体の利用率も高いとはいえない状況にあるので,積極的なPRを行うなど,利用率の一層の向上に努められたい。
 今後も,イベント開催等の取組を通じて,利用者の拡大及び収益の向上に努め,地域の振興に寄与されることを期待する。


6  社会福祉法人京都社会福祉協会
(1) 概要
ア 設立及び目的
 社会福祉法人京都社会福祉協会(以下「福祉協会」という。)は,昭和55年8月に設立され,多様な福祉サービスがその利用者の意向を尊重して総合的に提供されるよう創意工夫することにより,利用者が,個人の尊厳を保持しつつ,心身ともに健やかに育成され支援することを目的としている。
イ 事業
 福祉協会は,その目的を達成するために,保育所及び児童厚生施設(児童館)の設置,経営並びに受託経営を行うとともに,京都市の実施する放課後児童健全育成事業を行っている。
 なお,平成12年度までは京都市内職補導センターの管理運営を受託していた。
ウ 基本財産
 福祉協会の基本財産は,100万円であり,全額を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
 福祉協会が経営している施設及び管理運営している施設は,次のとおりである。
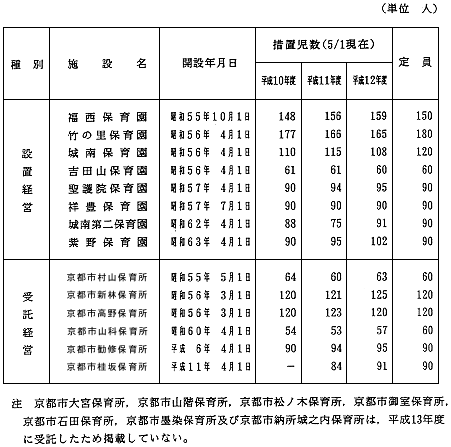
(ア) 保育所の設置,経営及び受託経営
 福祉協会が設置した保育園8箇所の経営を行うとともに,京都市が設置した保育所6箇所の受託経営を行っている。


(イ) 児童館の設置,経営及び受託経営
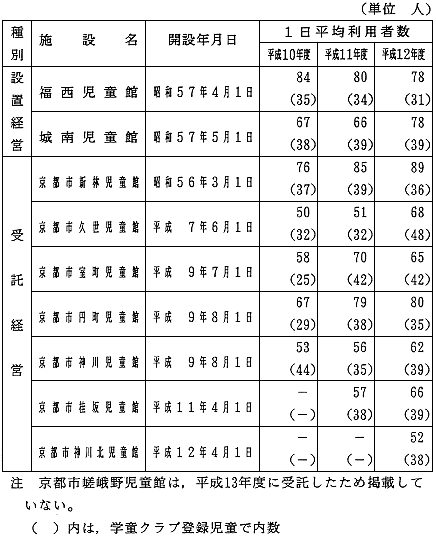
 福祉協会が設置した児童館2箇所の経営を行うとともに,京都市が設置した児童館7箇所の受託経営を行っている。


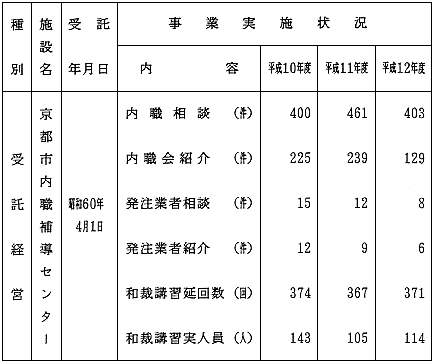
(ウ) 京都市内職補導センターの管理運営の受託
 京都市から平成12年度まで京都市内職補導センターの管理運営を受託し,次の業務を行っていた。
a 内職の相談及びあっせん
b 内職技術の指導及び講習
c 京都市内職補導センターの管理等


カ 経理の状況
 福祉協会の会計は,社会福祉法人の経理規程準則に基づき処理されており,経理の状況は,次のとおりである。
(ア) 一般会計
a 収支計算書
b 貸借対照表
(イ) 内職補導センター受託事業特別会計
a 収支計算書
b 貸借対照表
(ウ) 施設整備特別会計
a 収支計算書
b 貸借対照表
(エ) 施設会計
a 収支計算書
(a) 保育所合計
(b) 児童館合計
b 貸借対照表
(a) 保育所合計
(b) 児童館合計
(オ) 総括表
a 収支計算書
b 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善又は検討を必要とするものは,次のとおりである。
(ア) 補正予算
 社会福祉法人京都社会福祉協会経理規程(以下この福祉協会の項において「経理規程」という。)によると,通常定められた運営費等の変更による補正は,理事長が専決処分し,次の理事会において,これを報告し,承認を得ることとなっている。
 平成12年度の補正予算については,
a 理事長の専決処分を受けずに予算を執行していたもの
b 通常定められた経費以外のものを理事長の専決処分としていたもの
c 既に理事会において議決された補正予算について,再び理事会に報告していたもの
d 予算を流用支出した後,補正予算を計上し,決定を取らずに同額を流用元に戻していたもの
e 予備費を支出した後,補正予算を計上し,同額を予備費に戻していたもの
があった。
 適正な事務処理をされたい。
(イ) 予算差引簿等会計帳簿
 予算差引簿及び有価証券,金銭信託,貸付信託,証券投資信託,有価証券信託台帳等会計帳簿は,経理規程によりその様式を定め,すべての取引を記入することとなっている。
 予算差引簿については,毎日の取引が記入されず,月末における計だけが記入され,また,有価証券等信託台帳については,証券等の種類別プリントがないなど会計帳簿として必要な管理的な役割を果たすような様式になっていなかった。
 会計帳簿について,経理規程を見直すなど適正な事務処理をされたい。
(ウ) 工事請負業者決定方法
 福祉協会が行う工事契約は,「社会福祉法人京都社会福祉協会工事請負業者決定方法」(昭和55年3月7日決定,以下「業者決定方法」という。)に基づいて行っている。
 工事契約については,
a 落札の条件となっている工事施行の保証人の設定がなかったもの
b 「業者決定方法」の業者選考基準では,京都市内に本社を置く業者であることとなっているが,市外に本社を置く業者と契約していたもの
c 「業者決定方法」の業者選考基準では,法人組織であることとなっているが,個人業者と契約していたもの
があった。
 実態に即した「業者決定方法」となるよう検討されたい。
(エ) 工事完了に伴う履行の確認
a 請負業者の完了届がなかったもの
b 工事完了に伴う完了確認した書面がなかったもの
があった。
 請負業者による完了届及び工事の完了確認行為は,契約内容の履行を確認するうえで,必須事項であることから,厳正かつ適正な事務処理をされたい。
(オ) 預金通帳等の名義
 福祉協会の各施設が所有する預金通帳,貯金通帳に福祉協会の名称が付されていない施設名義のみのものがあった。
 名義は,その所有権を明確にするとともに,社会福祉法人にあっては,預金及び貯金の利子が非課税になるなど,利息収入にも影響することとなるので,預金通帳等の名義について,福祉協会名を付した名義にするよう,各施設に対して周知徹底されたい。
イ 結び
 福祉協会は,増大する保育需要にこたえるため,昭和55年8月に設立され,自ら保育所や児童館の施設整備と運営に努めるとともに,京都市から保育所や児童館の受託経営を受け入れ,設立当初の保育所4箇所,児童館1箇所の計5箇所から,平成13年12月現在において,保育所21箇所及び児童館10箇所の計31箇所の施設運営を行うなど,京都市の子供の健やかな成長と社会福祉の向上に取り組んできた。
 近年の少子,高齢社会の進行や世帯構造の変化による共働き家庭の一般化等子供を取り巻く環境が変化する中で,今後とも,組織運営の効率化や質の高い保育水準の確保に努め,地域の子育てニーズに柔軟に対応できるような取組を進めるとともに,京都市の「京都市児童育成計画」の推進において,先導的役割を担いつつ,福祉の向上に一層貢献されることを期待する。


7  財団法人京都市障害者スポーツ協会
(1) 概要
ア 設立及び目的
 財団法人京都市障害者スポーツ協会(以下「スポーツ協会」という。)は,昭和63年4月に設立され,京都市における障害者スポーツの振興を図り,もって障害者の健康の増進,福祉の向上に寄与することを目的としている。
イ 事業
 スポーツ協会は,その目的を達成するために,次の事業を行っている。
(ア) 障害者の健康の増進を図るためのスポーツについて必要な指導及び事業の実施
(イ) 障害者のスポーツ振興に必要な各種講習会の開催
(ウ) 京都市障害者スポーツセンター(以下「スポーツセンター」という。)の管理及び運営受託に関する事業
(エ) その他目的を達成するために必要な事業
ウ 基本財産
 スポーツ協会の基本財産は,2,500万円であり,全額を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
 事業の主なもの
(ア) 初級スポーツ教室実施状況
(イ) 各種競技会実施状況
(ウ) 施設別利用状況
カ 経理の状況
 スポーツ協会の経理の状況は,次のとおりである。
(ア) 収支計算書
(イ) 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善を必要とするものは,次のとおりである。
(ア) 予算の管理及び執行
 財団法人京都市障害者スポーツ協会財務規則(以下このスポーツ協会の項において「財務規則」という。)によると,法人の会計は,毎事業年度の事業計画に基づいて予算を編成し,その執行に当たっては,予算に準拠しなければならないこととなっている。
 この予算の管理及び執行については,
a 補正予算成立前や他の科目からの流用決定前に,予算執行していたもの
b 科目間の流用決定及び予備費の支出決定が,翌年度(決算調製時)において決定されていたもの
があった。
 予算の執行については,財務規則に基づいた適正な事務処理をされたい。
(イ) 支出事務
a 予算科目を誤っていたもの
b 請求書に請求日のなかったもの
c 領収書に領収日のなかったもの
d 納品書に納品日のなかったもの
が多数あった。
 適正な事務処理をされたい。
(ウ) 契約事務
 契約の方法は,財務規則によると指名競争入札による契約又は随意契約により締結することとなっている。
 この契約事務については,
a 随意契約となる要件を満たしていないにもかかわらず,随意契約をしていたもの
b 委託内容のすべてを他業者に再委託することを承認していたもの
があった。
 スポーツ協会が発注する業務の委託等に当たっては,財務規則に基づいた適正な事務処理をされたい。
(エ) 公金収納受託事務
 スポーツ協会は,京都市からスポーツセンター使用料の徴収及び収納事務を受託している。京都市会計規則では,公金収納受託者は収納金を領収したときは,収納金日計報告書を歳入徴収者に送付し,払込書により収納機関に払い込まなければならないこととなっている。
 この収納事務については,
a 収納金日計報告書を,歳入徴収者に送付していなかったもの
b 収納金を払込書ではなく,納入通知書により払い込んでいたもの
c 金銭登録機による使用料の収納において,記録シートの原符と収納金との確認を行っていなかったもの
d 収入科目の記載を誤っていたもの
があった。
 収納金の管理を厳格に行うとともに,適正な事務処理をされたい。
イ 結び
 スポーツ協会は,昭和63年4月に設立され,スポーツセンターの管理及び運営を受託し,障害のある人々のスポーツの振興及び健康増進のため,スポーツ医事相談,各種スポーツ教室や講習会の開催,スポーツレクリエーション活動の推進及びスポーツ指導者やボランティアの育成などの事業に取り組んできた。
 また,平成12年度からは,精神に障害のある人々のスポーツ参加の促進を図るなどサービスの向上に努められ,年々施設の利用者数は増加し,平成12年度については,開館以来最高の14万5千余人の人々に利用されるなど,障害のある人々のスポーツ活動の拠点としての役割を担っている。
 一方,スポーツセンターの教室の利用状況については,募集定員に達していない教室も見受けられるので,広報活動を積極的に行っていくとともに,教室の種目,時期,定員等について,利用者のニーズを踏まえた事業展開に努められ,障害者の健康の増進と福祉の向上及びスポーツの振興に一層貢献されることを期待する。


8  財団法人京都市休日急病診療所
(1) 概要
ア 設立及び目的
 財団法人京都市休日急病診療所(以下「診療所」という。)は,昭和53年6月に設立され,休日等医療が充足しにくい日時において,京都府医師会等の協力の下に急病患者に係る初療体制の確立を図り,もって市民の健康と福祉の向上に寄与することを目的としている。
イ 事業
 診療所は,その目的を達成するために,次の事業を行っている。
(ア) 京都市休日急病診療所等の管理及び診療業務の受託並びに調査研究及び知識の普及
(イ) その他目的を達成するために必要な事業
ウ 基本財産
 診療所の基本財産は,1,000万円であり,全額を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
(ア) 診療所の開設状況
(イ) 患者数の推移
(ウ) 診療科別行政区別患者数
(エ) 患者後送の状況
a 診療科別後送患者数
b 後送患者の後送結果
カ 経理の状況
 診療所の経理の状況は,次のとおりである。
(ア) 収支計算書
(イ) 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善を必要とするものは,次のとおりである。
(ア) 帳簿の記帳管理
a 現金出納帳を作成していなかった。
 現金出納帳を作成されたい。
b 銀行勘定帳に一部口座を記帳していなかったものがあった。
 適正な事務処理をされたい。
(イ) 経理事務処理
 費用計上については,薬品材料費,普及啓蒙費,備品消耗品費等を貯蔵品扱いにしていなかった。
 適正な事務処理をされたい。
(ウ) 委託料
 診療所と京都市は,診療所の管理及び公金の徴収並びに収納事務について委託契約を締結している。京都市休日急病診療所管理等委託契約書第5条第4項において,決算に余剰金又は欠損金が生じたときは,協議のうえ処置することとしているが,協議が行われていなかった。
 契約に基づいた事務処理をされたい。
(エ) 補助金
 診療所は,京都市から診療所運営補助金の交付を受けているが,補助金の収支決算書を提出していなかった。
 適正な事務処理をされたい。
(オ) 診療所の使用料及び手数料の徴収並びに収納事務
 診療所は,京都市から診療所の使用料及び手数料(以下「使用料等」という。)の徴収並びに収納事務を受託している。
a 歳入を徴収するときは,この内容を調査して明確にするための内部意思決定行為(以下「調定」という。)を事前又は事後に速やかに行わなければならないが,使用料等のうち窓口で徴収する本人負担分について,調定を漏らしていたものがあった。
 適正な事務処理をされたい。
b 領収書については,受払い,保管整理等の領収書の取扱いが適正に行われていないものがあった。
 適正な領収書の取扱いをされたい。
c 使用料等の徴収に伴って発生する過誤納金の還付事務については,地方自治法施行令第165条の3に基づく支出事務の委託を受けなければこれを行うことができないにもかかわらず,還付事務を行っていた。
 適正な事務処理をされたい。
イ 注意を要するものは,次のとおりである。
(ア) 経理事務処理
a 伝票については,
(a) 伝票番号が付されていなかった。
(b) 入出金を振替伝票で処理していたもの
(c) 収入発生時期が異なるものを一括して計上していたもの
(d) 金額を誤っていたもの
(f) 収支に計上していなかったもの
があった。
 適正な事務処理をされたい。
b 支出決定書が消費税相当額を含まない金額で決定されていたものがあった。
 決定額は消費税相当額を含む金額とされたい。
c 随意契約に係る支出決定について,随意契約とする理由がないものがあった。
 適正な事務処理をされたい。
(イ) 診療所の使用料等の徴収並びに収納事務
 収納金日計報告書については,
a 京都市会計規則で定めている様式と異なっていた。
b 人数欄には収納人数(領収書枚数と一致)を記入すべきであるが,日報の受診人数を記入していた。
c 領収書(控)と金額が一致しなかったものがあった。
 適正な事務処理をされたい。
ウ 結び
 診療所は,昭和53年6月に設立され,休日夜間に急病患者が安心して受診できる医療施設として,初期医療の確保に努めてきた。
 診療所では,医療が不足しがちな休日夜間等に毎年約22,000人の急病患者の診療を行うなど,初期救急医療機関として重要な役割を果たしている。中でも,小児科の受診者数は全体の半数以上を占めており,子供の利用が多くなっている。
 現在,京都市では,小児救急医療体制の在り方について検討されているということであるが,診療所においても,診療所の役割,診療科の配置及び診療日時について京都市と十分協議していただきたい。
 経理事務については,一部不適切な処理や委託契約に基づかない処理が見受けられたので,適正な事務処理を行われたい。
 また,より効率的な運営のため,診療報酬を診療所の収入とする利用料金制についても検討されたい。
 今後とも,休日等における市民の医療ニーズを的確に把握し,より市民の信頼にこたえられるよう努められるとともに,市民の健康と福祉の向上に寄与されることを期待する。


9  財団法人洛西ニュータウン管理公社
(1) 概要
ア 設立及び目的
 財団法人洛西ニュータウン管理公社(以下「管理公社」という。)は,昭和50年7月に設立され,京都市洛西新住宅市街地開発事業による新住宅市街地において,居住者の共同の福祉及び利便の増進を図るため,各種施設の建設,管理,処分等を行い,もって市民の住生活の安定と向上に寄与することを目的としている。
イ 事業
 管理公社は,その目的を達成するため,次の事業を行っている。
(ア) 公益的施設の建設,管理及び処分
(イ) 公共施設等の管理の受託
(ウ) 生活環境改善のための啓発及び指導
(エ) その他管理公社の目的を達成するために必要な事業
ウ 基本財産
 管理公社の基本財産は,32億1,125万4,296円であり,そのうち,32億1,000万円(99.96パーセント)を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
カ 経理の状況
 管理公社の経理の状況は,次のとおりである。
(ア) 一般会計
a 収支計算書
b 貸借対照表
(イ) 特別会計
a 収支計算書
b 貸借対照表
(ウ) 総括表
a 収支計算書
b 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善を必要とするものは,次のとおりである。
(ア) 規程
a 財団法人洛西ニュータウン管理公社処務規程で定めている専務理事等の専決権限について,専決事項及び専決権者が規定上明確でないもの並びに不備があるものがあった。
b 財団法人洛西ニュータウン管理公社会館使用規程及び竹風軒使用規程について,使用料の額が消費税相当額を含まない金額で定められていた。
 これらの規程について必要な整備をされたい。
(イ) 決算書
 平成12年度決算報告書において,会館使用料,駐車場使用料等のための釣銭資金を仮払金として処理していた。
 釣銭資金は現金として計上されたい。
(ウ) 収入及び支出決定書
 収入及び支出決定書が消費税相当額を含まない金額で決定されていたものがあった。
 決定額は消費税相当額を含む金額とされたい。
(エ) 駐車場使用料
 夜間月極制駐車場の使用料は管理公社の窓口で現金によりそのつど収納しているが,この出納の状況について責任者の決定を受けていなかった。
 出納事務については,速やかに責任者の決定を受けるようにされたい。
(オ) 支出事務
 財団法人洛西ニュータウン管理公社会計規程施行細則で規定されている立替払について,定められた要件に該当しないものが支出されていた。
 立替払は,規定どおり適用されたい。
(カ) 固定資産の管理
a 固定資産台帳について,作成方法を変更したことにより記帳に継続性がない等,資産の管理帳簿として不備な状態であった。
b 京都市から譲渡を受けた竹林公園内の竹の資料館茶室(竹風軒)を固定資産に計上していなかった。
 固定資産台帳を整備し,固定資産を適正に管理されたい。
イ 注意を要するものは,次のとおりである。
(ア) 決算書
 平成12年度決算報告書において,貸借対照表総括表に建設仮勘定の記載が漏れていた。
 決算書の記載は正確にされたい。
(イ) 予算執行
 財団法人洛西ニュータウン管理公社会計規程によると,すべての収入及び支出は,予算に基づいて処理しなければならないとされているが,一時的に予算残高を超えて支出していたものがあった。
 必要な予算措置を講じたうえで支出されたい。
(ウ) 会館使用料
 使用料が過納となった場合に,還付手続を行わずに,後日当該納付者が納付すべきこととなった額を減額して収入し,過納に係る領収書を差し替えていたものがあった。
 過納金の還付手続は適正にされたい。
ウ 結び
 管理公社は,洛西ニュータウン内における各種施設の管理,住環境の維持,地域住民の共同の福祉や利便の促進及び住民相互のコミュニケーションに貢献してきた。
 財政状況について見ると,単年度収支は,平成10年度は特定預金取崩収入により黒字となっているものの,平成11年度及び平成12年度は赤字となり,正味財産も減少が続いている。
 収支状況の悪化の原因としては,人口の減少や近隣への商業施設の進出があり,更に不況の長期化等により,ラクセーヌ専門店の売上の減少や空店舗の増加に伴い賃料収入が減少したこと等があげられる。こうした状況を打開するため,平成14年4月にラクセーヌ専門店をリニューアルオープンし,その結果,来客の増加が見られる。また,会館事業については,会館の利用率が30パーセント前後で推移している中で,夜間の利用時間を延長するなど利便性の向上も図られている。
 一方,サブセンター内の店舗については,境谷センターのマーケットの閉店等,一部にサブセンターの役割の維持が困難な状況が見られるが,地域の活性化に寄与するよう検討されたい。
 今後とも経費の節減に努められ,事業運営の効率化を促進して,財政の健全化を図り,設立目的である地域住民の共同の福祉と利便の更なる増進に寄与されることを期待する。


10  財団法人京都市景観・まちづくりセンター

(1) 概要
ア 設立及び目的
 財団法人京都市景観・まちづくりセンター(以下「まちづくりセンター」という。)は,平成9年10月に設立され,市民と行政のパートナーシップによる地域づくりを目指し,市民,企業及び行政の主体的な取組と協働を推進するための各種事業を行い,もって景観の保全・創造,質の高い住環境の形成など京都の都市特性の更なる伸長に寄与することを目的としている。
イ 事業
 まちづくりセンターは,その目的を達成するため,次の事業を行っている。
(ア) 景観・まちづくりに関する啓発及び情報提供事業
(イ) 景観・まちづくりに関する相談事業
(ウ) 景観・まちづくりに関する学習及び研修事業
(エ) 景観・まちづくりに関する活動支援事業
(オ) 景観・まちづくりに関する交流促進事業
(カ) 景観・まちづくりに関する研究及び開発事業
(キ) その他まちづくりセンターの目的を達成するために必要な事業
ウ 基本財産
 まちづくりセンターの基本財産は,6,000万円であり,全額を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
カ 経理の状況
 まちづくりセンターの経理の状況は,次のとおりである。
(ア) 収支計算書
(イ) 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善又は検討を必要とするものは,次のとおりである。
(ア) 固定資産
 固定資産の範囲については,財団法人京都市景観・まちづくりセンター経理規程施行細則で定めている。この固定資産に該当する液晶プロジェクター及びファクシミリを消耗什器備品費で購入し,固定資産として計算書類に計上せず,また,固定資産台帳を作成していなかった。
 固定資産の取得及び管理について,適正な事務処理をされたい。
(イ) 契約事務
 随意契約に係る支出決定について,随意契約の理由及び業者選定理由の記載がないもの並びに不十分であったものがあった。
 随意契約をする理由及び業者選定理由は適正に記載されたい。
(ウ) 委託業務
 委託業務に関して,受託者に物品を貸与する際の貸与品に関する要求書兼借用書と返還書が1枚になっていて,また,日付の記入もないため,各々の提出時期が不明確であった。
 書類や物品の交付日等が明らかになるよう,貸与品に係る書類の様式を検討されたい。
(エ) 物品の管理
 郵券及び収入印紙について,在庫確認を行っていなかった。
 適正に管理されたい。
イ 注意を要するものは,次のとおりである。
(ア) 予算執行
 予算措置のないまま事業を実施し,支出決定を行った日と同日付けで予算流用の決定を行っていた。
 事業は必要な予算措置を講じたうえで実施されたい。
(イ) 会計伝票
 支出伝票等の会計伝票に請求書等の必要な証拠書類等が添付されていなかったものがあった。
 必要な証拠書類等を添付されたい。
(ウ) 支出事務
 資金前渡に係る支出伝票の支出金額を誤っていたものがあった。
 適正な事務処理をされたい。
(エ) 物品の管理
a 委託業務に関する仕様書等に貸与品に関する規定がないにもかかわらず,貸与品書を作成し,受託者に物品を貸与していた。
b 京都市から貸与を受けている備品について,物品貸与契約書に記載されていないものがあった。
c 寄付を受けた物品について,寄付受納決定がなかった。
d 購入した物品及び寄付を受けた物品について,備品台帳への登載が漏れていたものがあった。
 物品の管理について,適正な事務処理をされたい。
ウ 結び
 まちづくりセンターは,平成9年10月に設立して以来,今日まで,市民と行政のパートナーシップによる地域づくりを目指し,市民,企業及び行政との協働を推進するための各種事業を行い,まちづくりに必要な情報の提供やネットワークづくりに貢献してきた。
 まちづくりセンターは,平成15年に菊浜小学校跡地に整備される市民活動を支援する拠点施設(京都市社会福祉・市民活動総合センター(仮称))に移転することとなっている。新たな施設において,その機能を十分活用して効果的な事業展開が図られるよう市民との連携を更に深めるとともに,賛助会員の拡大を図り,事業ごとの受益者負担の導入についても検討し,自主財源の拡充に努められたい。
 今後とも景観の保全・創造,質の高い住環境の形成など京都の都市特性の更なる伸長に寄与されることを期待する。


11  財団法人京都市駐車場公社

(1) 概要
ア 設立及び目的
 財団法人京都市駐車場公社(以下「駐車場公社」という。)は,昭和43年9月に設立され,京都市内における駐車場の設置,管理及び運営を行うとともに,交通安全思想を普及徹底することにより,道路交通の円滑化を図り,もって都市機能の維持及び増進に寄与することを目的としている。
イ 事業
 駐車場公社は,その目的を達成するために,次の事業を行っている。
(ア) 駐車場の設置,管理及び運営
(イ) 駐車場の管理の受託
(ウ) 京都市内における駐車場の整備拡充のための広報
(エ) 道路交通の円滑化及び道路交通環境の改善に資するための調査研究並びに関係行政機関への協力
(オ) 交通安全教育及び交通安全運動の推進
(カ) その他目的を達成するため必要と認められる事業
ウ 基本財産
 駐車場公社の基本財産は,1,000万円であり,全額を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
(ア) 直営駐車場利用状況
a 回数制,時間制及び定期制取扱駐車場
b 定期制専用駐車場
c 自転車駐車場
(イ) 市営駐車場等(受託)利用状況
a 路外駐車場
b 観光駐車場
c 道路付属物自動車駐車場
d 道路付属物自転車駐車場
e 大宮交通公園ゴ−カ−ト
カ 経理の状況
 駐車場公社の経理の状況は,次のとおりである。
(ア) 一般会計
a 損益計算書
b 貸借対照表
(イ) 特別会計
a 損益計算書
b 貸借対照表
(ウ) 財政調整基金
a 損益計算書
b 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善又は検討を必要とするものは,次のとおりである。
(ア) 駐車料金の徴収
 駐車場公社が所有する駐車場(以下この駐車場公社の項において「直営駐車場」という。)の駐車料金は財団法人京都市駐車場公社駐車場管理規則(以下この駐車場公社の項において「管理規則」という。)に基づき料金徴収を行っており,直営駐車場の定期駐車料金については,原則として口座振替制度を用いている。
 この口座振替による駐車料金の徴収については,
a 口座振替が不能であった者の督促後の納付状況が明確ではなかったもの
b 年度末における未納残高が明確ではなかったもの
c 未納分の駐車料金が回収不能になった場合について,経理処理をせず適時抹消していたもの
d 未納分について督促等を行った記録がなかったもの
があった。
 口座振替に関する規定整備も含めた適正な債権管理をされたい。
(イ) 駐車料金の減免
 駐車場公社では,直営駐車場及び京都市から管理業務等の委託を受けている駐車場(以下この駐車場公社の項において「市営駐車場」という。)の料金を,管理規則及び京都市駐車場条例等に基づき減免を行っている。
 この料金の減免については,
a 料金の減免に関する専決者を誤っていたもの
b 市営駐車場の料金の免除については京都市との間で取決めを行っており,取決め以外の場合は指示を受けることとなっているがその指示を受けていなかったもの
c 駐車場の定時制における減額取扱要領に定めた時間以上に駐車できる契約を行い,減額していたもの
があった。
 駐車料金の減免は適正にされたい。
(ウ) 福利厚生費の支出
a 健康保険料及び厚生年金保険料は健康保険法及び厚生年金保険法により事業主が保険料の2分の1を負担することとなっているが,駐車場公社が社会保険料補てん金を支出し,事業主負担分以上に負担していた。
 社会保険料補てん金については事業主負担の考え方を踏まえ検討されたい。
b 京都市駐車場公社職員厚生会(以下この駐車場公社の項において「厚生会」という。)に対して交付金を支出しているが,駐車場公社に交付する旨の定めがなく,また,支出決定に当たって算出根拠が明確でなかった。
 厚生会に支出している交付金に関する規定を整備され,算出根拠についても明確にされたい。
(エ) 京都市受託事務
 駐車場公社は,京都市から駐車場及び自転車等駐車場の使用料及び手数料の徴収事務を受託しているが,この徴収事務を第三者へ委託していたものが見受けられた。
 委託を受けた徴収事務については適正にされたい。
(オ) 経理事務
a 経常的な管理経費を財政調整基金から執行していたもの
b 未収金とすべき金額を現金として計上していたもの
があった。
 財政調整基金の運用と処分の区別を明確にするよう検討するとともに,経理事務については適正にされたい。
イ 注意を要するものは,次のとおりである。
 契約事務については,財団法人京都市駐車場公社経理規則に基づき,指名競争入札又は随意契約の方法により契約締結を行うこととなっている。
 この契約事務については,
a 随意契約となる要件を満たしていないにもかかわらず,随時契約をしていたもの
b 随意契約の理由が不備であったもの
があった。
 契約事務については適正にされたい。
ウ 結び
 駐車場公社は,昭和43年9月に市営駐車場の管理を主な業務として設立され,その後,直営駐車場の運営も行い,平成12年度では市営駐車場等21箇所,直営駐車場33箇所で駐車場等の管理運営業務等を行うことにより,本市の道路交通の円滑化に寄与してきた。
 財政状況を見ると,公社直営事業である一般会計では黒字決算となっており,将来の駐車場整備等に備えての財政調整基金や建設改良積立金への積立が行われている。しかし,駐車場公社の収入の基盤となる駐車場収益については,減少傾向となっている。多くの無人低額駐車場が設置されるなど駐車場を取り巻く環境は厳しいが,利用時間の延長や料金体系を工夫するなど,駐車場の利用拡大に向けて一層努力されたい。
 また,経費については,人員配置の見直し等による人件費の抑制に努めるなど,更なる節減に取り組まれたい。
 今後とも,効率的な管理運営を行われ,都市機能の維持及び増進に寄与されることを期待する。


12  財団法人京都市野外活動振興財団

(1) 概要
ア 設立及び目的
 財団法人京都市野外活動振興財団(以下「振興財団」という。)は,平成4 年10月に設立され,京都市教育委員会の委託を受けて京都市野外活動施設「花背山の家」の管理及び運営を行うとともに,児童,生徒等の野外活動の振興を目的とした事業を行い,もって心身ともに健全な児童,生徒等の育成に寄与することを目的としている。
イ 事業
 振興財団は,その目的を達成するため,次の事業を行っている。
(ア) 野外活動に関する調査及び研究
(イ) 野外活動に関する奨励及び援助
(ウ) 野外活動に関する指導者の育成
(エ) 野外活動に関する資料及び情報の収集及び提供
(オ) 京都市から委託を受けた野外活動施設の管理及び運営
(カ) その他目的を達成するために必要と認めた事業
ウ 基本財産
 振興財団の基本財産は,5,000 万円であり,全額を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
(ア) 京都市野外活動施設「花背山の家」の年度別校種別利用人数
(イ) 財団主催事業の年度別状況
カ 経理の状況
 振興財団の経理の状況は,次のとおりである。
(ア) 収支計算書
(イ) 貸借対照表
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善又は検討を必要とするものは,次のとおりである。
(ア) 計算書類に対する注記
a 収支計算書に関する「計算書類に対する注記」において,修繕積立定期預金(固定資産)と修繕積立引当金を資金の範囲に含めているが,「公益法人会計基準」の取扱いについて定めた公益法人委員会報告によると,使途の特定された預金は資金の範囲に含めるべきではないとされている。
 資金の範囲について検討されたい。
b 引当金を計上する場合は,その計上基準を記載する必要があるが,修繕積立引当金を計上しながらその計上基準が記載されていない。更に,「次期繰越収支差額の内容」において,現金預金の中に修繕積立定期預金を算入しているが,これらは勘定科目を異にするものである。
 適正な注記をされたい。
(イ) 出金伝票(出金明細票)の処理
 総勘定元帳の記載は正確であったが,平成11年度中に未払金として処理した経費の支払に当たって,翌平成12年度の出金伝票がなかった。また,平成12年度中に未払金として処理した経費の支払が同年度の出金伝票で処理されていたが,発生主義の原則に反するものである。
 適正な事務処理をされたい。
イ 結び
 振興財団は,平成4年10月に設立され,「豊かな自然の中で野外活動を通して,豊かな感性を育てるとともに,共同生活を通して規律,協力,友情及び奉仕の精神等を体験的に学習し,健康で調和のとれた青少年の人間形成を図ることを目的として設置された花背山の家」の管理及び運営のほか,振興財団の主催事業として一般市民を対象とした野外活動事業,親子自然ふれあい教室,社会教育団体指導者研修に関する事業等種々の事業に取り組んできた。
 しかし,振興財団の主催事業においては,応募人数が募集人数を割り込んでいる事業も見受けられ,児童,生徒や一般市民にとってより魅力ある事業の企画が求められるところである。
 今後,振興財団におかれては,完全学校週5日制が実施されたことを考慮して,一般団体等の利用促進策を検討されるとともに,振興財団の主催事業を充実され,できるだけ多くの広報媒体を通じて積極的にPRを行い,事業目的の完遂に向けて一層努力されることを期待する。


13  財団法人京都市芸術文化協会

(1) 概要
ア 設立及び目的
 財団法人京都市芸術文化協会(以下「文化協会」という。)は,昭和56年9月に設立され,芸術文化に関する調査研究を行い,芸術文化の分野における創造的活動を助成し,市民文化の普及及び向上を図るための各種文化事業を実施し,もって京都市における芸術文化の発展に寄与することを目的とし,あわせて国際文化交流の促進に努めるものとする。
イ 事業
 文化協会は,その目的を達成するため,次の事業を行っている。
(ア) 芸術文化に関する調査研究及び情報の提供
(イ) 各種文化事業の実施
(ウ) 文化事業の奨励
(エ) 芸術家の育成及び顕彰
(オ) 京都市からの受託事業の実施
(カ) その他目的を達成するために必要な事業
ウ 基本財産
 文化協会の基本財産は,4,823万3,000円であり,そのうち1,500万円(31.1パーセント)を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
(ア) 自主事業
(イ) 京都市からの受託事業
(ウ) 京都芸術センターの管理運営の受託
a 京都芸術センターの管理受託
b 京都芸術センターの事業受託
(エ) 芸術祭典・京への参加(「京からの表現」異分野交流部門)
(オ) 文化事業の奨励(共催,後援,助成)
カ 経理の状況
 文化協会の経理の状況は,次のとおりである。
(ア) 収支計算書(平成12年度)
(イ) 貸借対照表(平成12年度末)
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善又は検討を必要とするものは,次のとおりである。
(ア) 予算の管理
a 予算の執行管理において,予算に不足の生じた科目について流用を行っているが,流用決定を事業年度を経過してから行っていた。
b 貸借対照表において,財団法人京都市芸術文化協会経理規程(以下この文化協会の項において「経理規程」という。)の科目表にない科目で表示していたものがあった。
 経理規程に基づき,適正な事務処理をされたい。
(イ) 金銭等の出納事務
a 当日入場券の売上金について,金融機関への払込みが遅れていたものがあった。
 速やかに金融機関に払い込まれたい。
b 小口現金で支払うことが妥当でないものを小口現金で支払っていた。
 小口現金の運用について厳格を期されたい。
c 多額の現金を持って債権者の指定する金融機関まで出向き,振込みを行っていたものがあった。
 銀行振込の方法を有効に活用し,多額の現金を持ち歩くことのないよう万全を期されたい。

(ウ) 支出事務
a 支出決定兼出金依頼書にファックスにより送付されてきた見積書や請求書が添付されていたものがあった。
b 複数の業者から見積書を徴するものとされている契約において,複数の業者から見積書を徴していなかったものがあった。
c 資金前渡を受けた場合の証拠書類(領収書)が精算書に綴じるべきところ,出金伝票に綴じられていた。
d 出金伝票に資金前渡を受領したことを証する項目(欄)が設けられていなかった。
 適正な事務処理をされたい。また,資金前渡の出金伝票には前渡金を受領した者が押印する欄を設けるなどその様式について検討されたい。
イ 結び
 文化協会は,昭和56年9月に設立され,京都市における芸術文化に関する調査研究及び情報の提供や各種文化事業の実施などその特性を活かしながら数多くの事業に取り組まれ,芸術文化の発展に大きく貢献してきた。
 また,平成12年4月には,京都市における芸術文化振興の拠点施設として,京都芸術センターが明倫小学校跡にオープンし,文化協会の拠点が同センターに移転することとなった。
 今後は,同センターを拠点として,芸術文化の新たな担い手の育成や,市民文化の更なる振興を図るとともに,多彩な芸術文化の交流を推進され,文化の創造及び発信に向けた取組を通じ,より一層市民の文化的向上に努められることを期待する。


14  財団法人京都高度技術研究所

(1) 概要
ア 設立及び目的
 財団法人京都高度技術研究所(以下「技術研究所」という。)は,昭和63年8月に設立され,ソフトウェア技術,メカトロニクス技術等の先端科学技術及び関連する科学技術の諸分野に関する研究,開発,調査等を行い,その進歩発展と地元産業への技術移転を図り,もって科学技術の振興と地域社会の発展に寄与することを目的としている。
イ 事業
 技術研究所は,その目的を達成するため,次の事業を行っている。
(ア) ソフトウェア,メカトロニクス,情報技術,環境,ライフサイエンス,ナノテクノロジー等の先端科学技術の諸分野(以下「先端科学技術等」という。)に関する研究開発及び調査並びに研究者の養成と技術者の研修
(イ) 先端科学技術等に関する研究開発型企業に対する支援及び情報の提供
(ウ) 先端科学技術等に関する研究者及び技術者の交流
(エ) 産学公連携による新事業の創出
(オ) 科学技術の進歩発展に寄与する人材の育成
(カ) その他技術研究所の目的を達成するために必要な事業
ウ 基本財産
 技術研究所の基本財産は,2億9,900万円であり,そのうち1億円(33.4%)を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
(ア) 京都地域情報基盤整備
(イ) 産業振興
(ウ) 研究開発と科学技術への貢献
カ 経理の状況
 技術研究所の経理の状況は,次のとおりである。
(ア) 収支計算書(平成12年度)
(イ) 貸借対照表(平成12年度末)
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善を必要とするものは,次のとおりである。
(ア) 収支予算書,収支計算書及び予算管理
 公益法人会計基準によると,収入及び支出は,予算に基づいて行われなければならず,収支予算書は,当該年度において見込まれるすべての収入及び支出の内容を明りょうに表示するとともに,前期繰越収支差額,当期収支差額及び次期繰越収支差額を表示することとなっている。
 技術研究所の収支予算書,収支計算書及び予算の執行管理については,
a 収支予算書に前期繰越収支差額,当期収支差額及び次期繰越収支差額を表示していなかった。
b 収支予算書に表示していない収支科目について,収入及び支出を行っていた。
c 収支予算差引簿を作成していなかった。
d 支出予算を上回る執行を行っていた科目があった。
e 収支予算書に記入されている予算額と,収支計算書に記入されている予算額が異なっていたものがあった。
 規定に基づいた収支予算書及び収支予算差引簿を作成するとともに,適正な予算管理をされたい。
(イ) 預金口座の名義
 財団法人京都高度技術研究所経理事務規則(以下この技術研究所の項において「経理事務規則」という。)によると,金融機関との取引については,理事長名をもって行うこととされているが,理事長と異なった者の名義となっていた預金口座があった。
 経理事務規則に基づき,預金名義を変更されたい。
(ウ) 固定資産及び物品の管理
 経理事務規則によると,有形固定資産については固定資産管理台帳に記帳し保全状況及び移動について所要の記録を行うこととなっており,減価償却は有形固定資産及び施設利用権について行うこととなっている。
 また,物品については,処分に際して管理責任者の承認を必要とするとともに,定時にたな卸しを行うこととなっている。
 この固定資産及び物品の管理については,
a 無形固定資産の管理について明確な規定がないまま,ソフトウェア著作権を固定資産管理台帳に記帳し,減価償却を行っていた。
b 有形固定資産の保全状況及び移動について,固定資産管理台帳に記録を行っていなかった
c 物品の処分の承認やたな卸しを行うに当たって必要な台帳を作成していなかった。
 無形固定資産及び物品の管理方法を明確にするとともに,適正な管理をされたい。
イ 注意を要するものは,次のとおりである。
 会計処理
(ア) 勘定科目の仕訳の基準が不明確であったもの
(イ) 支出の年度区分が不明確であったもの
(ウ) 勘定科目の振替に際し,科目を誤っていたもの
(エ) 収入の還付を支出としていたもの
(オ) 収入の勘定科目の振替に際し,実際の収入額と異なる金額を振り替えていたもの
があった。
 適正な事務処理をされたい。
ウ 結び
 技術研究所は,昭和63年8月に設立され,次代をリードする新産業の創出とその担い手である企業及び人材の育成を目指し,産学公が共同してソフトウェア技術,メカトロニクス技術等の研究開発を進めるとともに,産業振興の支援などに取り組み,京都経済の活性化に寄与してきた。
 また,平成14年度からは,京都地域における知的クラスター創成事業の中核機関として,ナノテクノロジー等の新分野における研究開発等に取り組むなど,「京都市スーパーテクノシティ構想」の推進に大きな役割を果たすこととなった。
 今後も,新産業創出等における産学公連携の要として,活力あるまちづくりの実現に貢献されることを期待する。


15  財団法人京都こども文化会館

(1) 概要
ア 設立及び目的
 財団法人京都こども文化会館(以下「文化会館」という。)は,昭和57年3月に設立され,子供たちの芸術,文化の創造活動を奨励,育成し,優れた芸術,文化の公開,普及を図り,もって子供たちの豊かな文化の振興とともに健全な育成に寄与することを目的とする。
イ 事業
 文化会館は,その目的を達成するために,次の事業を行っている。
(ア) 演劇,音楽,映画,伝統芸能等の公開
(イ) 美術,工芸品,文化財等の展示
(ウ) 子供たちの芸術及び文化活動の育成
(エ) 各行政機関との受託契約に基づく受託事業
(オ) 子供に関する芸術,文化等の関係資料の収集及び活用
(カ) 京都こども文化会館の管理運営
(キ) 前各号のほか,この法人の目的達成に必要な事業
ウ 基本財産
 文化会館の基本財産は,1,100万円であり,そのうち500万円(45.5パーセント)を京都市が出えんしている。
エ 組織(平成13年12月1日現在)
オ 主な事業(平成12年度)
(ア) 自主事業
a エンゼルこども文化教室
b 文化事業
(イ) 京都府,京都市共催事業
(ウ) 施設別利用状況
カ 経理の状況
 文化会館の経理の状況は,次のとおりである。
(ア) 収支計算書(平成12年度)
(イ) 貸借対照表(平成12年度末)
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善を必要とするものは,次のとおりである。
(ア) 予算の編成
 財団法人京都こども文化会館財務規則(以下この文化会館の項において「財務規則」という。)によると,予算は,事業計画の確立と事業の円滑な運営を図る目的を持った合理的な収支を基準とすることとなっている。
 収支予算については,
a 予算の流用が多件数にわたるとともに,年度末において,収支決算額に合わせるため,ほぼ全科目にわたり予算の補正が行われていた。
b 事務局長は,毎年3月10日までに,翌年度の事業計画及び収支予算書を理事長に提出することとなっているが,3月15日に起案をし,決定日が不明なもの
c 事務局長は,予算の補正を行う場合には,補正予算に関する見積書に必要な書類を添えて,理事長に提出することとなっているが,必要な書類がなかったもの
があった。
 予算の編成に当たっては,収入及び支出の内容を正確に見積もり,合理的な収支となるよう努められたい。
(イ) 予算の執行管理
 財務規則によると,理事長は,理事会において決定された事業計画及び予算を責任をもって実行しなければならないと規定している。
 予算の執行管理については,
a 当初予算において予算科目を計上していないにもかかわらず,予算を執行していたもの
b 流用に当たって,予算流用調書に理事長の決定のないもの
c 収支予算差引簿において,専決処分や補正予算受入れの記載のなかったものや全科目にわたって年度締めがなかったもの
があった。
 適正な予算の執行管理をされたい。
(ウ) 小口現金
 財務規則において,資金前渡により支払をすることができる経費を規定しているが,規定にない経費を小口現金として資金前渡し,その保管金から支払っていたものが多数あった。
 財務規則に新たに小口現金の規定を設けるなど,適正な事務処理をされたい。
(エ) 施設管理委託業務契約
 財務規則によると,契約の方法は,指名競争入札による契約又は随意契約とすることとなっており,随意契約に関しては,契約できる要件を定めている。
 施設管理委託業務契約については,ほとんどが随意契約により行われているが,その要件を満たしていないものがあった。
 契約に当たっては,財務規則に基づいた適正な事務処理をされたい。
(オ) 備品管理事務
 文化会館の管理している備品については,文化会館が所有する備品(以下この項において「所有備品」という。)と京都府と使用貸借契約書を締結し,無償貸与を受けている備品(以下この項において「貸与備品」という。)がある。
 これらの備品の管理事務については,備品を管理する規定がなく,所有備品と貸与備品の区別が明確でないものがあった。
 備品に関する規定を整備するとともに,備品の管理について適正な事務処理をされたい。
イ 結び
 文化会館は,昭和57年3月に設立され,子供たちの芸術や文化の創造活動を育成し,優れた芸術や文化の公開と普及を図ることにより,子供たちの豊かな文化の振興と健全な育成に貢献してきた。
 事業としては,自主事業として書道教室や絵画教室等のエンゼルこども文化教室の開催,音楽会や映画会等の京都府,京都市共催事業の実施,音楽,演劇,バレエ等の文化活動に対する貸館事業等を行っている。
 自主事業であるエンゼルこども文化教室の利用状況は,ここ数年,利用者数が減少傾向にあり,大ホール等の貸館事業の利用率は,ほぼ横ばいの状況が続いている。
 平成14年4月から,完全学校週5日制が実施され,子どもたちの余暇の過ごし方が問われる中で,今後とも利用者の声を常に把握し,ニーズにあった事業に取り組むことにより,更に魅力ある文化会館となるよう努められ,子どもたちの文化活動の振興と育成に寄与されることを期待する。


16  山科駅前再開発株式会社

(1) 概要
ア 設立及び事業目的
 山科駅前再開発株式会社(以下「駅前再開発」という。)は,平成3年9月に設立され,次の事業を営むことを目的としている。
(ア) 山科駅前地区の都市再開発,環境整備及びこれらに関する調査,請負,企画,設計及びコンサルティング
(イ) 不動産の管理及び運営
(ウ) 不動産の売買,賃貸借,仲介及び斡旋
(エ) 駐車場の経営
(オ) 経営コンサルタント業
(カ) 損害保険代理業
(キ) 広告の企画,製作及び代理業
(ク) 郵便切手,収入印紙の売さばき業及びたばこ,飲食物等の販売
(ケ) 公衆電話管理等の受託業務
(コ) 旅行あっせん及び宅配便の取扱業務
(サ) 前各号に附帯する一切の業務
イ 資本金
 駅前再開発の資本金は,2億円であり,そのうち,9,000万円(45パーセント)を京都市が出資している。
ウ 組織(平成13年12月1日現在)
エ 主な事業(平成12年度)
(ア) 自主事業
 駐車場等利用状況
(イ) 受託事業
a 駐車場等利用状況
b 健康文化施設利用状況
オ 経理の状況
 駅前再開発の経理の状況は,次のとおりである。
(ア) 損益計算書(平成12年度)
(イ) 貸借対照表(平成12年度末)
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善を必要とするものは,次のとおりである。
(ア) 駅前再開発が京都市から管理の委託を受けているラクト健康・文化館については,京都市ラクト健康・文化館条例に基づき利用者から料金を徴収することとなっており,料金の設定については,市長の承認を得なければならないとされている。
 この利用料金について,大口回数券の料金設定に関して承認を受けていなかった。
 利用料金の設定については,条例に基づき行われたい。
(イ) 駅前再開発の専決事項は,山科駅前再開発株式会社処務規程(以下この駅前再開発の項において「処務規程」という。)に基づき行うこととなっているが,収入に関する専決の規定がないにもかかわらず,20万円以下の収入決定を部長で行っていた。
 処務規程の整備を含め,適正な事務処理をされたい。
(ウ) 物品購入の手続に係る様式が,山科駅前再開発株式会社経理規程(以下この駅前再開発の項において「経理規程」という。)に定めている様式と異なっていた。
 経理規程の整備を含め,適正な事務処理をされたい。
イ 結び
 駅前再開発は,山科駅前地区第一種市街地再開発事業として完成した再開発ビルの管理運営を行うことを主な目的として,平成3年9月に設立され,山科駅前地区の管理運営に関する業務に携わってきた。
 平成12年度の財政状況は,商業施設管理運営業務が主な要因で債務超過の状態となっている。このため,共有床の賃借料の改定をしたが,今後も収支状況を注視し,更なる経営改善に努められたい。
 また,ラクト健康・文化館については利用拡大に向け,より一層努力されたい。
 駅前再開発は,平成14年7月に京都駅南口再開発株式会社と合併することとなっている。合併による互いの利点を経営に生かしながら全体としての経営の健全化を図り,債務超過の解消に努め,山科駅前地区の更なる発展に寄与されることを期待する。


17  京都駅南口再開発株式会社

(1) 概要
ア 設立及び事業目的
 京都駅南口再開発株式会社(以下「南口再開発」という。)は,昭和55年12月に設立され,次の事業を営むことを目的としている。
(ア) 不動産の賃貸,経営及び管理
(イ) 自動販売機による煙草,飲食料品等の販売
(ウ) 飲食店業
(エ) 衣料品,洋品雑貨,加工食品,菓子等の販売
(オ) 損害保険代理業
(カ) 広告の企画,製作及び代理業
(キ) 経営に関する調査研究及び指導
(ク) 前各号に附帯又は関連する事業
イ 資本金
 南口再開発の資本金は,3億円であり,そのうち1億3,500万円(45.0パーセント)を京都市が出資している。
ウ 組織(平成13年12月1日現在)
エ 経理の状況
 南口再開発の経理の状況は,次のとおりである。
(ア) 損益計算書(平成12年度)
(イ) 貸借対照表(平成12年度末)
(2) 監査の結果
 監査の結果,経理事務について,次のような事項があった。
ア 改善又は検討を必要とするものは,次のとおりである。
(ア) 経理事務
a 経理処理において,基本となる伝票の起票,処理及び保存が不十分であった。
 適切な事務処理をされるとともに,日々の処理の点検ができる仕訳帳の作成について検討されたい。
b 金銭出納簿を作成していなかった。
 金銭出納簿を作成されたい。
(イ) 決算事務
a 総勘定元帳の記帳が誤っていたもの
b ビル管理費の収支の取扱いが年度により不統一であったもの
c 繰越損失額の計上を誤っていたもの
d 決算振替を漏らしていたもの
があった。
 正確な決算事務をされたい。
(ウ) 収入及び支出事務
a 違約金,遅延利息を徴収していなかったもの
b 売上収入を確認する書類を作成していなかったもの
c テナントから徴収した水道光熱費等の収支を収益,費用に計上せず,差額を収益のみに計上していたもの
d 領収調書を作成していなかったもの
e 常務取締役についての専決規程が定められていないにもかかわらず,常務取締役決定としていたもの
があった。
 適正な事務処理をされたい。
(エ) 物品管理事務
 京都駅南口再開発株式会社経理規程(以下この南口再開発の項において「経理規程」という。)では,固定資産外の消耗備品に係る規定が整備されていなかった。
 経理規程を整備されたい。
イ 注意を要するものは,次のとおりである。
(ア) 経理事務
 小口現金の取扱いにおいて,支出根拠の不適切なものがあった。
 適正な事務処理をされたい。
(イ) 物品管理事務
a 廃棄済み備品が固定資産台帳から削除されていなかったもの
b 印紙及び切手の受払簿の記帳を漏らしていたもの
があった。
 適正な事務処理をされたい。
ウ 結び
 南口再開発は,昭和55年12月に設立され,アバンティビル全体の管理及び魅力ある商業施設の設置,運営を通じて,市南部地域の開発拠点としての役割を果たしてきた。
 南口再開発を取り巻く環境は,平成9年の京都駅ビルの開業や周辺地域の大型商業施設の開店に加え,長期にわたる消費の低迷により,テナントの売上が減少し,それに伴って主たる収入である賃料収入が減少している。その結果,ここ3箇年の単年度収支は赤字となり,繰越損益の赤字が累増している。
 平成14年3月には,大型テナントをオープンさせ,その効果として専門店街全体の売上げが伸びているが,更に,売上不振テナントに対する経営指導など売上改善に努めるとともに,引き続き効率的な運営や経費節減に努められたい。
 決算は会社の実態を示すものであるが,決算事務において基本的な誤りがあったので,経理事務全般について点検し,早急に改善を図られたい。
 南口再開発は,平成14年7月に山科駅前再開発株式会社と合併することとなっている。合併により互いの利点を経営に生かしながら,全体としての経営の健全化を図り,債務超過の解消に努め,市南部地域の開発拠点として重要な役割を果たされることを期待する。


18  京都地下鉄整備株式会社

(1) 概要
ア 設立及び事業目的
 京都地下鉄整備株式会社(以下「地下鉄整備」という。)は,昭和56年4月に設立され,次の事業を営むことを目的としている。
(ア) 鉄道車両の整備
(イ) 鉄道の軌道設備の整備
(ウ) 自動車車両の整備
(エ) 電気設備の整備
(オ) 不動産の運営及び管理
(カ) 前各号に付帯する一切の業務
イ 資本金
 地下鉄整備の資本金は,4,000万円であり,そのうち2,200万円(55.0パーセント)を京都市が出資している。
ウ 組織(平成13年12月1日現在)
エ 主な事業(平成12年度)
オ 経理の状況
 地下鉄整備の経理の状況は,次のとおりである。
(ア) 損益計算書(平成12年度)
(イ) 貸借対照表(平成12年度末)
(2) 監査の結果
 監査の結果,経理事務はおおむね適正に処理されていると認めたが,一部に次のような事項があった。
ア 改善を必要とするものは,次のとおりである。
(ア) 工事契約事務
 工事発注契約の締結前に工事を発注し,施工結果に基づいて工事発注契約決定を行ったため,発注契約決定書の金額が,その積算根拠となる工事発注伺の金額を上回っていたものがあった。
 契約は適正にされたい。
(イ) 手許現金
 現金による収入があった場合に,当該現金を預金口座に入金せずに,手許現金に繰り入れ,日常の現金支払に充てていたものがあった。
 収入金については,手許現金と混同することなく,預金口座に入金されたい。
(ウ) 役員報酬
 一部の取締役に対し,毎月実費弁償を支給しているものがあった。これは,実働日数にかかわらず毎月定額で支給されていることから,実態として報酬と考えられるが,当該役員報酬の額について定めがなかった。
 報酬として,適正な支出方法に改められたい。
(エ) 旅費の支出事務
 旅費の請求書に出張先,出張期間等の記入欄や出張者の請求欄がない等,様式に不備があった。
 請求書の様式を整備されたい。
(オ) 物品の管理
 備品台帳を作成しているが,備品の定義がなかった。
 備品の範囲を定めるとともに,管理を適正にされたい。
イ 注意を要するものは,次のとおりである。
(ア) 工事代金の支出事務
 工事代金の支払に当たって,振込処理を誤り,同時期に他の工事を発注していた他の債権者に振り込みを行ったものがあった。
 支出事務は適正にされたい。
(イ) 旅費の支出事務
a 地下鉄整備が主催する会議のために市内の会場に宿泊した社員の宿泊料は会議費で支出するのが妥当であるにもかかわらず,旅費で支出していたもの
b 2日間にわたる会議の旅費で,旅費に関する規程では2日とも日帰りの旅費にすべきであったものについて,宿泊料込みの旅費を支出していたもの
があった。
 適正な事務処理をされたい。
ウ 結び
 地下鉄整備は,地下鉄烏丸線の開業に合わせて,昭和56年4月に設立され,高速鉄道,市バス事業の円滑な運営のために諸事業を行っており,公営交通機関の維持管理に貢献してきた。
 地下鉄整備が行っている事業は,大部分が交通局から受託しているものであり,交通局の厳しい財政状況を考慮し,より一層の効率的な事業運営に努められることを期待する。

(監査事務局第一課)

このページのトップへ戻る


監査公表第467号
 地方自治法第199条第7項の規定による監査を実施し,同条第9項の規定により監査の結果に関する報告を決定したので,同項の規定により,次のとおり公表します。
  平成14年6月17日
京都市監査委員 高橋 泰一朗
同      宮本 徹
同     下薗 俊喜
同      奥谷 晟


平成13年度出資団体監査(工事)結果公表
 監査の種類 出資団体監査(工事)
 監査の対象 財団法人京都市住宅サ−ビス公社
 監査の実施期間 平成13年11月から平成14年5月まで
 監査の範囲,方法及び結果
1 監査の範囲及び方法
 平成13年度の別表第1に掲げる工事及び平成12年度の別表第2に掲げる維持管理業務委託を対象とした。
 設計事務,施工管理等について関係図書を審査し,文書及び口頭による質問調査を行い,必要なものについて実地調査を行った。
2 監査の結果
 監査の結果,工事及び維持管理業務委託は,おおむね適正に処理されていると認めたが,一部に次のような事項があった。
(1) 改善又は検討を必要とするものは,次のとおりである。
ア 建築工事共通費積算基準によると,共通仮設費の仮設建物費及び機械器具費は,共通仮設費率に含む内容とされている。
 しかし,設計書において,仮設建物費及び機械器具費は,共通仮設費率に含まれているにもかかわらず誤って二重に積算しているものがあった。
 適正な積算を行うよう改められたい。
(醍醐南市営住宅修繕工事)
イ 廊下及びベランダのモルタル笠木並びに排水溝等に用いる水和凝固型塗膜防水(合成ゴム塗膜防水)の積算単位が異なっているものがあった。
 適正な単位を採用するよう改められたい。
(醍醐南市営住宅修繕工事)
ウ 現場管理費の算定については,各設備工事の現場管理費率によることとなっているが,適正な現場管理費率で算定していないものがあった。
 適正な算定を行うよう改められたい。
(京都市向島市営住宅修繕工事ただし,
5街区2号棟エレベータ更新工事)
エ 市営住宅の計画的な修繕工事については,複数の特定修繕業者による見積合わせを行い随意契約をしていた。
 契約締結に当たり,より公明性,透明性,競争性等を確保するため修繕業者の選定方法について検討されたい。
(2) 注意を要するものは,次のとおりである。
ア 工事請負契約書では,工事の完成を確認するための検査を行い,当該検査の結果を書面をもって請負人に通知することとされているが,通知書を作成していなかった。
 検査完了後,完成検査確認通知書を作成されたい。
(西野山市営住宅修繕工事ほか)
イ 設計書において,施工計画書の提出を求めているが,この施工計画書の提出がないものがあった。
 施工計画書の提出の要否を検討するとともに,必要があるのなら提出するよう指導されたい。
(西野山市営住宅修繕工事ほか)
ウ 保守管理委託仕様書では,受託者は,点検整備等保守員の責任者及び代理者の名簿を提出し,承認を受けることとされているが,提出及び承認を怠っていた。
 受託者に名簿の提出を指導するとともに,承認を的確に行われたい。
(洛西北福西市営住宅オンライン高層
住宅電気機械設備維持管理委託ほか)

別表第1 工事
別表第2 維持管理業務委託

(監査事務局第一課)

このページのトップへ戻る


監査公表第468号
 平成13年12月4日監査公表第456 号において公表した平成13年度定期監査(工事)の結果に基づき講じた措置について,地方自治法第199条第12項の規定により京都市長及び京都市教育委員会委員長から通知があったので,次のとおり公表します。
  平成14年6月17日
京都市監査委員 高橋 泰一朗
同      宮本 徹
同     下薗 俊喜
同      奥谷 晟


平成13年度定期監査(工事)結果に対する措置状況
(環境局−1)
監査の結果
ア 工事請負契約書では,工事完成前に部分払いをすることができるものは,「工事の出来形部分及び甲(市)が部分払の対象とすることを認めた工事材料等に相応する請負代金相当額の10分の9以内の額」とされている。
 しかし,設計図書において,工事材料を部分払いの対象と認める仕様書を作成していないのに部分払いをしていた。
 部分払いの対象として認める必要がある場合は,仕様書に明記し適正に支払うよう改められたい。
(東部クリーンセンター整備工事・ただし,3
号炉ダイオキシン類削減対策整備追加工事)

講じた措置
ア 工事材料を部分払いの対象とする場合は,仕様書に明記することとし,職員に周知した。

(環境局−2)
監査の結果
イ 工事施行決定書では,工事しゅん工及び精算報告について必要な記載をすることとされているが,その記載がなかった。
 当該記載について,必要性を検討し,必要なら適正に記載されたい。
(水垂排水機場No.1サ−ジタンクゲ−ト整備工事ほか)

講じた措置
イ 「工事施工決定書」の中の「工事しゅん工及び精算報告」欄についてその必要性を検討した結果,工事の着工からしゅん工に至る簡便な報告書としての機能に加えて,事後の確認も容易になるという利点もあることから,今後は記載することとした。

(環境局−3)
監査の結果
ウ 業務委託契約書では部分払いの規定が定められていないのに部分払いの処理をしていた。
 適正に支払うよう改められたい。
(構内植栽緑地保守管理業務委託)

講じた措置
ウ 部分払いが必要な場合は,契約書に明記することとした。

(環境局−4)
監査の結果
エ 業務委託契約書では,業務の完了を確認するための検査を行い,当該検査の結果を受託者に通知することとされているが,検査調書及び通知書を作成していないものがあった。
 検査完了後,検査調書及び通知書を作成するよう改められたい。
(構内樹木管理業務委託ほか)

講じた措置
エ 検査完了後,検査調書及び通知書を作成することとし,職員に周知した。

(環境局−5)
監査の結果
オ 保守管理委託仕様書では,受託者は,作業に関して資格又は免許を必要とするものについては,有資格者を従事させることとなっているが,その確認を怠っていた。
 保守管理業務の有資格者確認を的確に行うよう改められたい。
(南部クリーンセンター粗大ごみ破砕
設備保守管理委託(その1)ほか)

講じた措置
オ 的確な確認を行うこととし,職員に周知した。

(教育委員会−1)
監査の結果
ア 敷地拡張整備工事で敷地内に国有道路敷及び国有水路敷がある場合は,事前に各関係機関と協議を行い,用途廃止又は付け替え等の用地整理を必要とするが,その用地整理を行わずに工事を先行していた。
 工事に当たって,事前に適正な用地整理を行ってから施行するよう改められたい。
(京都市立大枝小学校敷地拡張整備工事)

講じた措置
ア 敷地拡張整備工事で敷地内に国有道路敷及び国有水路敷がある場合は,用途廃止又は付け替え等の用地整理を行ってから工事に着手することとした。

(教育委員会−2)
監査の結果
イ 労働安全衛生規則では,高さ2メートル以上の箇所で作業を行う場合は,必要な作業床,手すり等を設けることとされているが,高さ2メートル以上の石積工を施工するに当たって,当該作業床,手すり等の費用について設計及び積算をせず,これらの安全処置を講じていなかった。
 適正な設計及び積算を行い,安全を確保するよう改められたい。
(京都市立大枝小学校敷地拡張整備工事)

講じた措置
イ 作業時の安全処置について作業床の設置等,積算基準に基づいた設計及び積算を行うとともに,現場における請負業者への指示を徹底することとした。

(教育委員会−3)
監査の結果
ウ 変更設計書において,変更理由のみを記載し,変更内容の具体的な数量等を記載していないものがあった。
 変更内容を具体的に記載し,明確にするよう改められたい。
(京都市立西院中学校プール改築工事ほか)

講じた措置
ウ 変更設計書においては,変更内容を具体的に記載することとした。

(教育委員会−4)
監査の結果
エ 工事完成後,請負人からの引渡書がないものがあった。
 引渡書がないと引渡しの日を確定することができないため,保管責任等の問題が生じる。
 工事完成後は引渡書を求めるよう改められたい。
(京都市立七条中学校屋外施設整備第二期工事ほか)

講じた措置
エ 工事完成後,引渡しの際には,請負人に引渡書の提出を求めることとした。

(教育委員会−5)
監査の結果
オ 検査調書に記載された完成検査日が,実際に完成検査を行った日と異なっていることが明らかなものがあった。
  適正な処理を行うよう改められたい。
(京都市立蜂ケ岡中学校グリーンベルト整備工事ほか)

講じた措置
オ 検査調書の完成検査日については,正確な期日を記載することとした。

(教育委員会−6)
監査の結果
カ 積算基準では,植栽工事については,受注者が植樹保険に付すことを義務付けているが,植樹保険に付していなかった。
 植栽工事では,植樹保険に付すことを指導するよう改められたい。
(京都市立七条中学校屋外施設整備第二期工事ほか)

講じた措置
カ 植栽工事においては,受注者に植樹保険に付すよう指導することとした。

(教育委員会−6)
監査の結果
キ 業務委託契約書では,業務の完了を確認するための検査を行い,当該検査の結果を受託者に通知することとされているが,検査調書及び通知書を作成していなかった。
 検査完了後,検査調書及び通知書を作成するよう改められたい。
(京都市立七条中学校他1ヶ校屋外運動場整備工
事その他整備工事に伴う測量設計業務委託ほか)

講じた措置
キ 業務委託については,検査完了後,検査調書及び通知書を作成することとした。

(教育委員会−7)
監査の結果
ク 施設整備保守点検及び環境衛生管理業務委託仕様書で各業務について定められた保守点検の履行を確認する書面及び保守点検実績報告書を提出していないものがあった。
  維持管理業務の確認及び報告を的確に行うよう改められたい。
(建物管理業務委託(京都市立洛央小学校)ほか)

講じた措置
ク  各月毎の具体的業務内容一覧表を作成し,履行を確認する書面等を提出させ確認することとした。


(監査事務局第一課)

このページのトップへ戻る